「借入先が多くなってしまい返済の把握が追いつかない」「借入残高が膨らんで返済に困っている」といったとき、おまとめローンを利用すると返済条件を改善できる見込みがあります。
複数の借入先を一本化できるおまとめローンは、様々な金融機関が提供しており自分に合う借入先がわからず悩む人も多いです。
この記事ではおまとめローンの活用を検討している人向けに、以下の点を取り上げています。
- おまとめローンでおすすめ13選
- おまとめ専用商品以外にある選択肢
- おまとめローンの選び方
- おまとめローンに関する基本情報
おまとめローンのおすすめ13選をランキングで比較し、おまとめ専用以外の商品も紹介しています。
おまとめローンの選び方や基本情報も理解した上で、自分に合った借入先を見つけましょう。
当サイトがおすすめするおまとめローンは以下の13種類です。
- SMBCモビットのおまとめローン
- プロミスのおまとめローン(借換用ローン)
- アイフルのおまとめローン「おまとめMAX・かりかえMAX」
- ドコモ・ファイナンスのおまとめローン
- 東京スター銀行のおまとめローン
- オリックス銀行のおまとめローン
- きらぼし銀行のおまとめローン
- いつものおまとめローン
- 三井住友カードのおまとめローン
- レイク de おまとめ
- ライフカードのおまとめ専用サポートローン
- アコムの借換え専用ローン(おまとめローン)
- 中央リテールのおまとめローン
おまとめローンのおすすめ13選の審査の早さや金利の比較ランキング
おまとめローンのおすすめ13選を比較・検証した結果は次の通りです。
| おまとめローン | 詳細 | 金利(年) | 融資上限額 | 来店不要での契約 | 最短審査時間 | 最長返済期間 | クレジットカードのリボや 銀行ローンもおまとめ可能 |
全国対応 |
|---|---|---|---|---|---|---|---|---|
SMBCモビットのおまとめローン |
詳細 | 3.0%~18.0% | 800万円まで | 〇 | 記載なし | 最長13年4か月 | × | 〇 |
| プロミスのおまとめローン (借換用ローン)  |
詳細 | 6.3%~17.8% | 300万円まで | 〇 ※郵送 |
最短で即日 | 最長10年 | × | 〇 |
| アイフルのおまとめローン 「おまとめMAX・かりかえMAX」  |
詳細 | 3.0%~17.5% | 1万円~800万円 | 〇 | 最短で即日 | 最長10年 | 〇 | 〇 |
ドコモ・ファイナンスのおまとめローン |
– | 3.0%~14.8% | 50万円~800万円 | 〇 | 最短で翌営業日 | 最長10年 | 〇 | 〇 |
東京スター銀行のおまとめローン |
– | 9.8%~14.6% | 30万円~1,000万円 | 〇 | 最短で2日 | 10年 | 〇 | 〇 |
オリックス銀行のおまとめローン |
– | 4.5%~14.8% | 50万円~500万円 | 〇 | 記載なし | 最長10年 | 〇 | 〇 |
きらぼし銀行のおまとめローン |
– | 3.80%~14.95% | 10万円~500万円 | 〇 | 最短で3~5営業日 | 最長10年 | 〇 | × |
いつものおまとめローン |
– | 4.8%~18.0% | 1万円~500万円 | 〇 ※セブン-イレブンのマルチプリンタで 必要書類の印刷が必要 |
最短で30分 | 最長5年 | × | 〇 |
三井住友カードのおまとめローン |
– | ・premium:1.5%~4.5% ・plus:4.5%~14.5% |
・premium:500万円~999万円 ・plus:500万円まで |
〇 | 記載なし | 最長13年4か月 | × | 〇 |
レイク de おまとめ |
– | 6.0%~17.5% | 10万円~500万円 | △ ※レイク会員のみ可能 |
記載なし | 最長10年 | 〇 | 〇 |
ライフカードのおまとめ専用サポートローン |
– | 12.0%~16.5% | 500万円まで | 〇 | 最短で7日間 | 最長7年 (状況によっては10年) |
〇 | 〇 |
| アコムの借換え専用ローン (おまとめローン)  |
– | 7.7%~18.0% | 1万円~300万円 | 〇 | 記載なし | 最長12年3か月 | × | 〇 |
中央リテール |
– | 10.95%~13.00% | 500万円まで | × | 最短で2時間 | 最長10年 | × | × |
※2026年5月現在
今回のランキングでは、5つの評価軸を設けて独自にスコアリングしました。
- 審査スピード
- 金利
- 来店不要で契約できるか
- おまとめ対象の幅広さ
- 対応可能地域
審査スピードを優先したいなら、最短即日にも対応するアイフルやプロミスが選択肢です。
金利にこだわりたい人は、三井住友カードのおまとめローンや中央リテールを選ぶと上限金利が低めになる傾向があります。
おまとめローンの申し込み先によって内容が異なるため、自分の条件に合った商品を選んで申し込み、今ある借入を着実に返済していきましょう。
SMBCモビットのおまとめローンは余裕を持った返済計画が立てられる
| 項目 | 内容 |
|---|---|
| 公式サイト | 詳細はこちら |
| 金利(年) | 3.0%~18.0% |
| 融資上限額 | 800万円まで |
| 来店不要での契約 | 〇 |
| 最短審査時間 | 記載なし |
| 最長返済期間 | 最長13年4か月 |
| クレジットカードのリボや銀行ローンもおまとめ可能 | × |
| 全国対応 | 〇 |
※2026年5月現在
- 最長の返済期間が13年4か月
- 他社の借入状況を電話で確認してくれる
- 電話が必要な際は指定した番号に連絡してもらえる
SMBCモビットのおまとめローンは最長返済期間が13年4か月と長期間なので、余裕のある返済計画が立てられます。
一般的なおまとめローンの最長返済期間は10年程度が目安です。
例えば300万円の借り入れを抱えている場合、13年4か月かけて返済すれば月々の支払額を6,250円ほど圧縮できます。
| 返済期間 | 月々の返済額 |
|---|---|
| 10年間 | 25,000円 |
| 13年4か月 | 18,750円 |
※利息は除く
「借入額が多いのでできるだけ長い期間かけて返済したい」「生活に余裕がない」という状況でも、ゆとりある返済計画を設計しやすくなっています。
申し込み時に他社の借入状況を電話でヒアリングしてくれるため、記入の煩わしさがない上に、会話を通じて借入状況の把握もしやすくなります。
SMBCモビットのおまとめローンは連絡方法への気配りが充実でバレにくい
SMBCモビットは借り入れしていることを知られたくない人向けに、以下の連絡を指定した番号にかけてくれます。
- 審査の結果に関する連絡
- 確認事項があった場合の電話
「携帯に連絡が欲しい」「昼間は自宅に電話してほしい」と状況に応じて選択できます。
返済期間が長い借入先を重視する人や、連絡先を自分で選びたい人は、SMBCモビットのおまとめローンが最適な選択肢です。
プロミスのおまとめローンはパートやアルバイトでも申請ができる
| 項目 | 内容 |
|---|---|
| 公式サイト | 詳細はこちら |
| 金利(年) | 6.3%~17.8% |
| 融資上限額 | 300万円まで |
| 来店不要での契約 | 〇 ※郵送 |
| 最短審査時間 | 最短で即日 |
| 最長返済期間 | 最長10年 |
| クレジットカードのリボや銀行ローンもおまとめ可能 | × |
| 全国対応 | 〇 |
※2026年5月現在
- パートやアルバイトでも申請できる
- 返済日を自分のペースで4つの選択肢から設定できる
- 在籍確認の前に必ず同意を求めてくれる
プロミスのおまとめローン(借換用ローン)では学生を含むパートやアルバイトの人でも利用できます。
おまとめローンでは雇用形態に関する申込制限を課している業者が多く、パートやアルバイトでは対象外となるケースが多いです。
プロミスなら「アルバイトだから申込先を選べない」「学生で返済に困っていて相談先が見つからない」といった状況でも頼りやすいです。
返済日は4つの選択肢から自分で選べる仕組みで、給料日直後に返済日を設定できれば給与が手元にある間に支払いを済ませられ、返済の遅れが起きにくくなります。
- 5日
- 15日
- 25日
- 末日
支払いが遅れると全額請求されかねないため、できる限り期日内に返済することが重要です。
もともと返済が苦しい状況では一括請求に対応しきれず、給与の差し押さえに発展するリスクもあります。
給料が差し押さえられると家計に打撃が生じるだけでなく、職場に借り入れと延滞の事実が知られるのも免れません。
プロミスのおまとめローンでは「延滞が不安」「返済しやすいおまとめローンが希望」といった人も便利です。
在籍確認を行う際は必ず同意を確認してから進めてくれるため、気づかないうちに連絡が入る不安もなくなります。
雇用形態を問わず手続きしたい、返済日を自分で決めたい人は、プロミスのおまとめローンに申し込んでみましょう。
アイフルおまとめローンでは最短で即日審査も可能
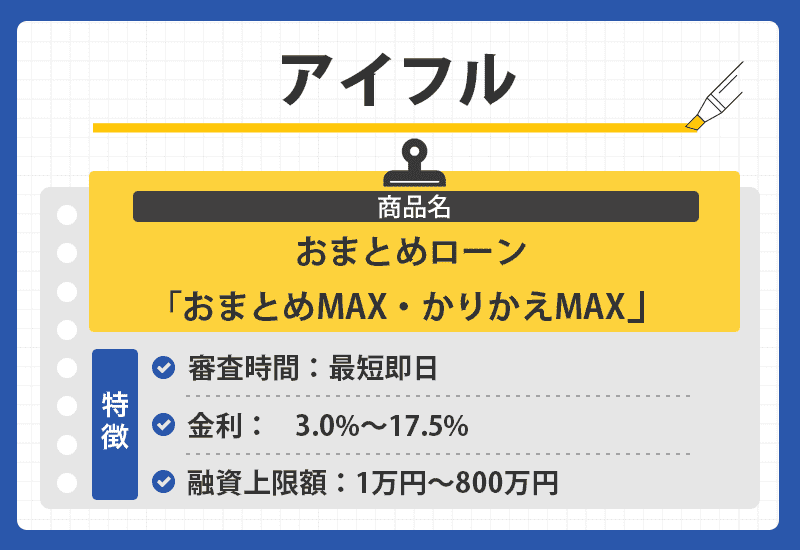
| 項目 | 内容 |
|---|---|
| 公式サイト | 詳細はこちら |
| 金利(年) | 3.0%~17.5% |
| 融資上限額 | 1万円~800万円 |
| 来店不要での契約 | 〇 |
| 最短審査時間 | 最短で即日 |
| 最長返済期間 | 最長10年 |
| クレジットカードのリボや銀行ローンもおまとめ可能 | 〇 |
| 全国対応 | 〇 |
※2026年5月現在
- 最短で即日融資にも対応
- 来店不要で手続きが可能
- 銀行ローンやショッピングのリボ払いがまとめられる
ショッピングのリボ払いも対象に含むアイフルのおまとめローンは、最短即日での審査にも応じています。
おまとめローンは借入総額が膨らみやすく、既存の借入がある人向けの商品であるため、時間をかけた丁寧な審査が実施されます。
アイフルは丁寧な審査プロセスを経ながらも、最短即日で結果がわかるため、少しでも早く結果を知りたい人におすすめです。
「返済期日が重なって対応しきれないため早急に手続きしたい」「審査の見通しを早めに確認したい」という人に最適です。
オンライン契約にも対応しており、インターネット上で全工程を完結できます。
「日頃の返済管理だけでも手間がかかるのに、来店や郵送の手間をかけたくない」といった人でも、すきま時間を使って気軽に申し込みが可能です。
店舗への来店が必須だと、対応できる時間が制限されるため、仕事や家事育児で忙しい人は24時間365日対応できるWeb完結の方が申し込みに向いています。
アイフルのおまとめローンではショッピングのリボ払いも対象
アイフルのおまとめローンでは、銀行ローンやカードのリボ払いも含めて一括で借り換えできます。
対象となる借入は申し込み先によって異なり、貸金業者の借入に限定している商品も少なくありません。
アイフルならクレジットカードで高額な購入をし、支払いに行き詰まった人も利用できます。
ショッピングの支払いを毎月一定額を返済し続けるリボ払いを選ぶと、元金がなかなか減らず手数料もかさみがちです。
最短即日で審査結果を知りたい、オンラインで手続きを完結させたいときは、アイフルのおまとめローンを活用しましょう。
ドコモ・ファイナンスのおまとめローンではドコモ回線を持たない人も申し込める
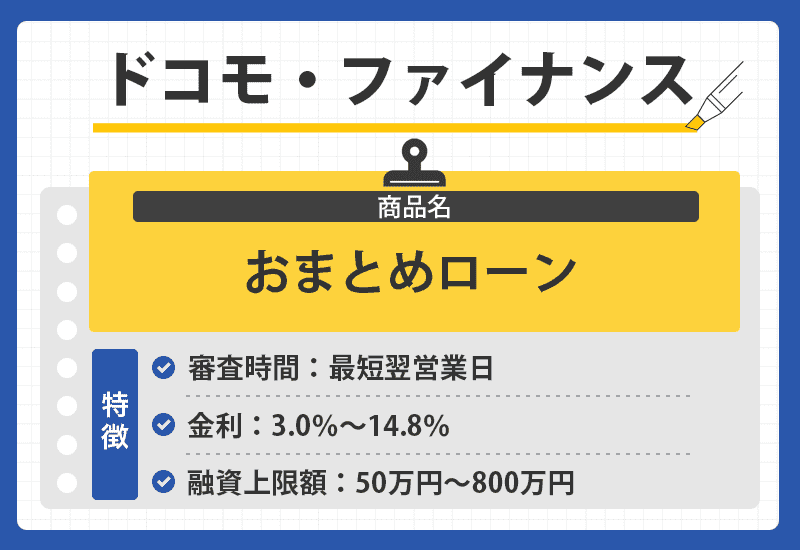
| 項目 | 内容 |
|---|---|
| 金利(年) | 3.0%~14.8% |
| 融資上限額 | 50万円~800万円 |
| 来店不要での契約 | 〇 |
| 最短審査時間 | 最短で翌営業日 |
| 最長返済期間 | 最長10年 |
| クレジットカードのリボや銀行ローンもおまとめ可能 | 〇 |
| 全国対応 | 〇 |
※2026年5月現在
- ドコモ回線を持っていない人も申し込める
- アプリで返済管理が可能
- 返済期間の短縮がしやすい
ドコモ・ファイナンスのおまとめローンの申し込みに必要な条件は以下のとおりで、スマホのキャリアに関する縛りもありません。
- 日本国内で居住している
- 年齢の条件は満20歳以上64歳まで
- 毎月継続した収入を得ている
上限金利が年14.8%に抑えられているため、現状より金利を下げられる見込みが大きいです。
例えば今年18.0%で3社それぞれから借り入れている場合は、上限金利が年14.8%に下がるケースも。
- 10万円
- 20万円
- 20万円
5年かけて50万円を完済する予定なら、51,200円程度の利息を節約できる計算です。
| 金利 | 利息 |
|---|---|
| 年14.8% | 210,600円程度 |
| 年18.0% | 261,800円程度 |
融資額の下限が50万円の商品を使っていて、まとまった金額を借りている人に適しています。
返済管理がアプリでできるから追加返済もしやすい
残高管理はアプリで行え、残高や次回返済額をすぐに把握したい人にも便利です。
基本的な返済は口座振替で行われますが、アプリから随時返済を追加でき効率よく残高を圧縮できます。
追加返済をすると計画より短い期間で完済でき、利息の削減にもつながります。
例えば5年間で50万円を返済する予定だった人が前倒しできれば、以下のように利息の削減が可能です。
| 返済期間 | 利息 |
|---|---|
| 5年間 | 210,600円程度 |
| 4年半 | 187,800円程度 |
| 4年間 | 165,500円程度 |
返済期間を6か月短縮できれば22,800円程度、1年分を前倒しできれば45,100円程度の利息削減が見込めます。
ボーナス月の上乗せ返済も可能で、返済の自由度も確保されています。
在籍確認への不安は事前に相談でき、申し込みの疑問も解消しやすい環境です。
キャリアに関係なく申し込みたい、スマホで残高を管理したい人は、ドコモ・ファイナンスのおまとめローンを検討しましょう。
東京スター銀行のおまとめローンは返済期間が一律10年と明確
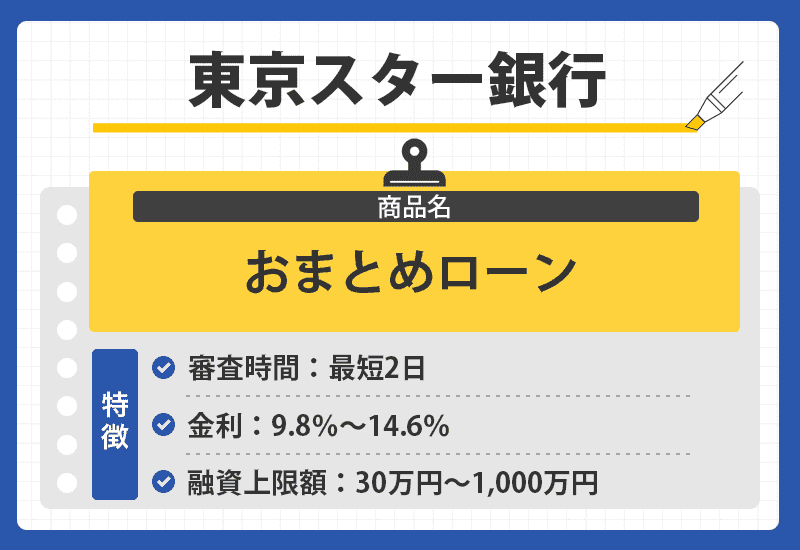
| 項目 | 内容 |
|---|---|
| 金利(年) | 9.8%~14.6% |
| 融資上限額 | 30万円~1,000万円 |
| 来店不要での契約 | 〇 |
| 最短審査時間 | 最短で2日 |
| 最長返済期間 | 10年 |
| クレジットカードのリボや銀行ローンもおまとめ可能 | 〇 |
| 全国対応 | 〇 |
※2026年5月現在
- 返済期間が一律10年でわかりやすい
- 来店不要で契約が可能
- 審査に通らない条件がわかりやすい
東京スター銀行のおまとめローンの返済期間は、一律10年と返済プランを組みやすいです。
返済期間の設定に悩まなくて済み、期間内に早期完済したい場合は無料で繰り上げ返済できます。
例えば年13.0%が適用された場合、借入総額別の毎月の概算返済額は次の表で確認できます。
| 借入総額 | 1か月のおおよその返済額 |
|---|---|
| 50万円 | 7,450円程度 |
| 100万円 | 14,900円程度 |
| 200万円 | 29,900円程度 |
適用される金利や申込日によっても返済額は変動し、利息分も加算されているため、自力での計算は複雑に感じるかもしれません。
計算の煩わしさを省きたいときは、窓口や電話でシミュレーションを依頼できます。
「月々の返済負担を確かめてから契約したい」「実際の返済イメージを把握してから判断したい」という人にはぴったりです。
全国どこからでも申し込めるうえ、来店不要で手続きを完結できるため、近隣に取扱金融機関がない人も申し込みやすいです。
パートやアルバイトは対象外など審査に通らない条件がわかりやすい
申し込みに対応している雇用形態は以下に限られており、パートやアルバイトは申し込み対象外です。
- 正社員
- 派遣社員
- 契約社員
派遣社員や契約社員であっても条件次第で申し込めます。
雇用形態の条件をクリアしていても、次に該当する人は申し込めません。
- 前年度の税込の年収が200万円未満
- 収入証明書の提出ができない
- 過去に債務整理や自己破産をした
- 現在借入中の返済で滞納をしている
前年度の税込年収が200万円を下回る人は審査対象外で、勤務時間の短い非正規雇用者は基準に届かないケースもあります。
債務整理の履歴や返済の滞納がある場合も申し込めません。
審査条件がはっきり示されているため、申し込み可否を自分で判断しやすい環境が整っています。
明確な審査基準と計画的な返済設計を重視する人は、東京スター銀行のおまとめローンへの申し込みを検討しましょう。
オリックス銀行のおまとめローンはがん保障付きプランも用意
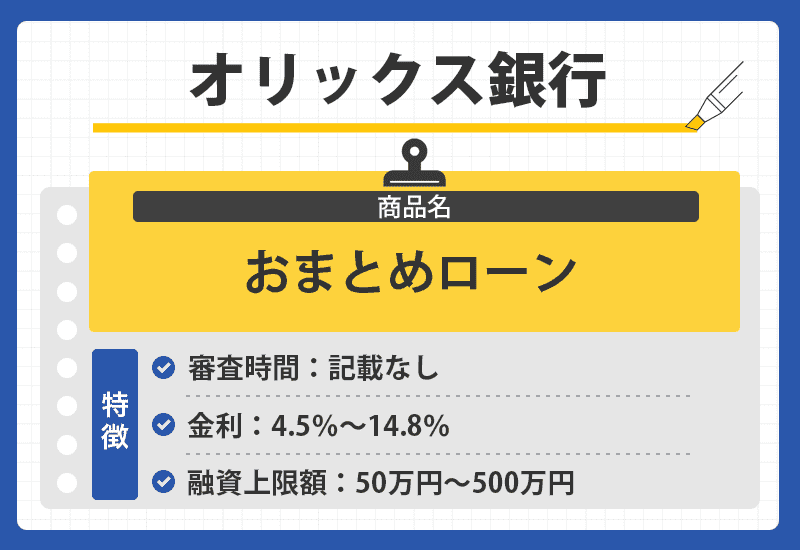
| 項目 | 内容 |
|---|---|
| 金利(年) | 4.5%~14.8% |
| 融資上限額 | 50万円~500万円 |
| 来店不要での契約 | 〇 |
| 最短審査時間 | 記載なし |
| 最長返済期間 | 最長で10年 |
| クレジットカードのリボや銀行ローンもおまとめ可能 | 〇 |
| 全国対応 | 〇 |
※2026年5月現在
- 金利の上乗せもなくてガン特約つきプランが選択可能
- 月々の返済額が6,000円から設定可能
- 返済の相談には専門のカウンセラーが対応してくれる
オリックス銀行のおまとめローンではガン保障特約つきプラン「Bright」も提供していて、返済中の予期せぬ事態に備えたい人に向いています。
「Bright」を選んだ場合、次の状況に該当すると給付金を受け取れます。
- 死亡・高度障害
- ガンと診断確定された
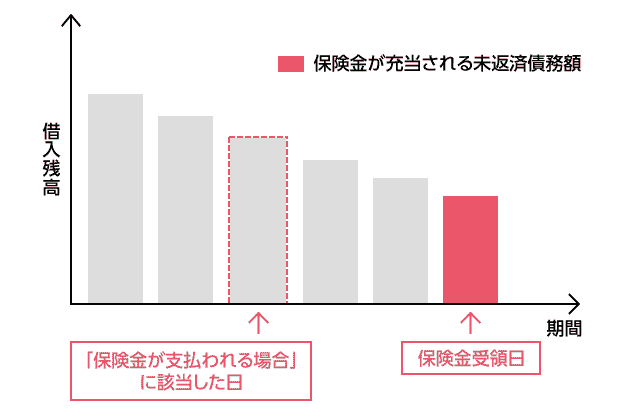
給付対象となった後も数回の返済は続くものの、受取日以降は返済を続ける必要がありません。
療養中も返済が続く状況になると、医療費と返済が重なり経済的な負担が増す恐れがあります。
オリックス銀行の商品では金利を上げることなくがん保障付きプランに加入できるのも強みで、平時から将来への備えを整えられます。
返済期間中の不測の事態が心配な人は、オリックス銀行のおまとめローンを選択肢に加えましょう。
オリックス銀行のおまとめローンは返済負担を軽減する配慮
オリックス銀行では返済しやすさを重視して、月々の返済額を6,000円から設定できる仕組みです。
最長返済期間は10年のため金額によっては6,000円を超える場合もあるとはいえ、できる限り負担を減らせるよう相談に応じています。
専門のカウンセラーが無料で返済プランの相談にサポートしてくれるため、おまとめローンの利用や担当者との会話自体に不安がある人も気軽に問い合わせが可能です。
クレジットカードのリボ払いも一括管理でき、今ある借り入れや支払いの一本化に対応しています。
返済プランを専門家と一緒に組みたい人も、オリックス銀行のおまとめローンをぜひ活用してみましょう。
きらぼし銀行のおまとめローンなら追加で資金の借入も可能
| 項目 | 内容 |
|---|---|
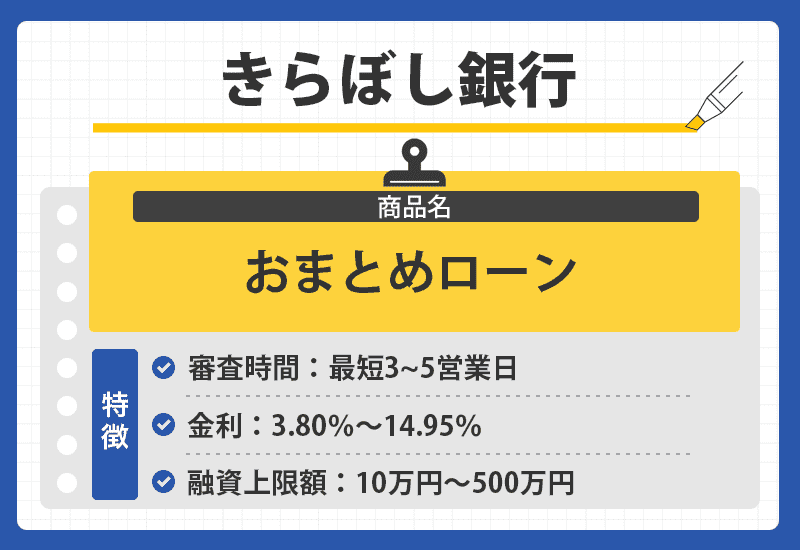
| 金利(年) | 3.80%~14.95% |
| 融資上限額 | 10万円~500万円 |
| 来店不要での契約 | 〇 |
| 最短審査時間 | 最短で3~5営業日 |
| 最長返済期間 | 最長10年 |
| クレジットカードのリボや銀行ローンもおまとめ可能 | 〇 |
| 全国対応 | × |
※2026年5月現在
- 新たな資金の調達も利用できる
- パートやアルバイト返済負担を軽減する配慮る
- 設定できる仕組みです。
きらぼし銀行のおまとめローンでは新たな資金のしやすさを重視しています。
おまとめローンは借り入れを計画通りに返済するための金融商品で、通常は追加の借入ができません。
「契約後にお金が必要になったとき困る」という懸念から、申し込みを躊躇する人が少なくありません。
きらぼし銀行であれば「近いうちにまとまった出費があるけれど早くおまとめローンを契約したい」というニーズにも対応しています。
正社員以外のパートやアルバイトでも申し込める点が特徴で、勤続年数や年収の制限も設けられていません。
雇用形態が原因で銀行のおまとめローンを断られた人でも融資を受けられる余地があります。
ただし全国への対応は行っていないため、以下の地域できらぼし銀行の営業エリア内に住む人は申し込みを考えてみましょう。
- 東京都
- 神奈川県
- 埼玉県
- 千葉県
埼玉県で3店舗、千葉県で1店舗のみ店舗があります。
融資金額の50%以内であればボーナス返済も活用できる
きらぼし銀行のおまとめローンでは、以下の条件を満たせばボーナス返済も利用できます。
- 融資金額の50%以内
- 融資期間が1年以上
6か月ごとに返済額を上乗せできる制度で、返済をスムーズに完了しやすくなっています。
ローンの利息は借り入れた日数に応じて発生し、返済期間が長くなるほど利息も増えていきます。
ボーナス返済と組み合わせて借入残高を着実に圧縮すれば、利息負担を抑えながら完済が可能です。
おまとめローンの利用時に新たな資金も調達したい人や、ボーナス返済と組み合わせたい人は、きらぼし銀行のおまとめローンへの申し込みを検討しましょう。
いつものおまとめローンは郵送物もカードもないからバレにくい
| 項目 | 内容 |
|---|---|
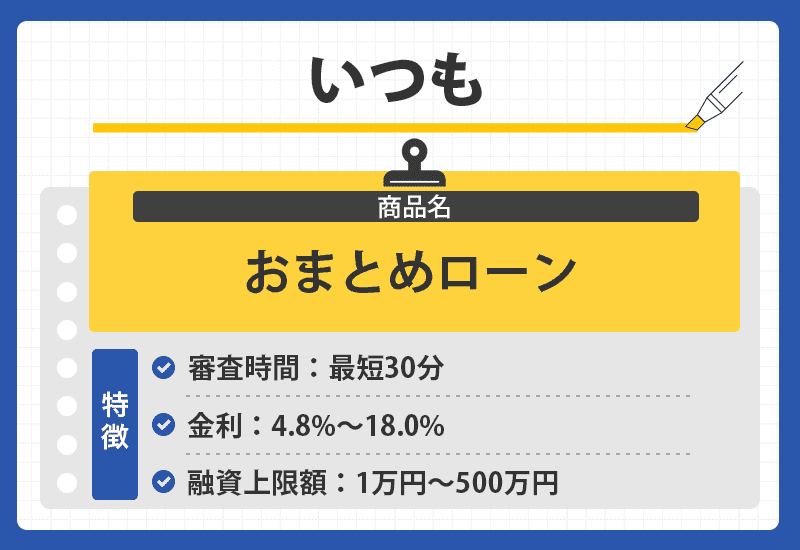
| 金利(年) | 4.8%~18.0% |
| 融資上限額 | 1万円~500万円 |
| 来店不要での契約 | 〇 ※セブン-イレブンのマルチプリンタで必要書類の印刷が必要 |
| 最短審査時間 | 最短で30分 |
| 最長返済期間 | 最長で5年 |
| クレジットカードのリボや銀行ローンもおまとめ可能 | × |
| 全国対応 | 〇 |
※2026年5月現在
- カードも郵送物も一切なく発覚リスクが低い
- セブン-イレブンのマルチプリンタで必要書類が受け取れる
- 最短30分で審査の結果が分かる
いつものおまとめローンは周囲にバレにくいように、郵送物もカードも発行されません。
おまとめローンでは郵送物が不可欠な場合もあり、家族に内緒で借りたい人は心配になりやすいです。
郵送物もカードも不要なら、家族に知られたくない人でも手続きを進められます。
郵送物が届かないようにするには、契約書類をセブン-イレブンのマルチプリンタで入手する必要があります。
セブン-イレブンなら日常の外出時に立ち寄りやすく、マルチプリンタを操作していても周囲にバレにくいです。
書類の送付にはFAXやメールを活用でき、負担の少ない流れで手続きを終えられます。
いつものおまとめローンは最短30分で審査が完了する
いつものおまとめローンは最短30分での審査に対応しています。
おまとめローンは借入金額が大きくなりやすい商品のため、完済できるかどうか入念な審査が行われます。
いつもなら「返済日が近いから審査結果を早く知りたい」「審査が不安なので待ち時間は短い方がいい」といった希望も実現しやすいです。
郵送物が不要で手続きが完了する、審査スピードを重視して金融機関を選びたい人は、いつもを候補に入れましょう。
三井住友カードのおまとめローンは原則在籍確認が不要で手続きが完了する
| 項目 | 内容 |
|---|---|
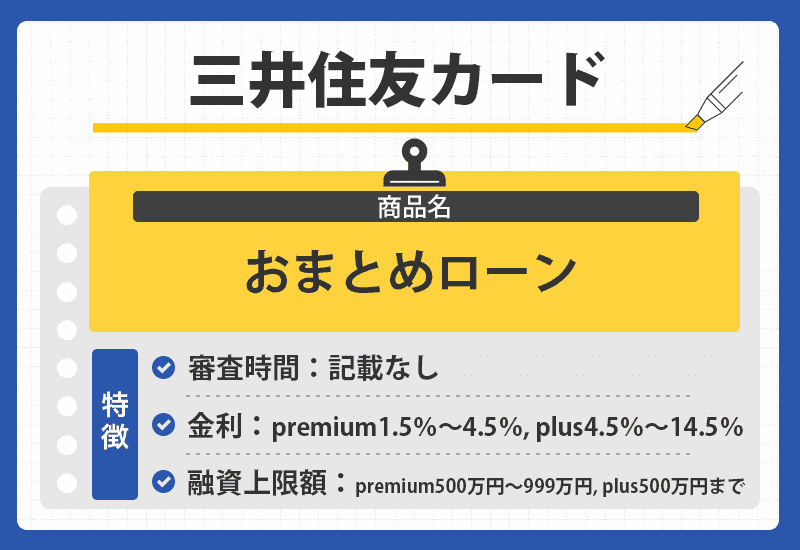
| 金利(年) | ・premium:1.5%~4.5% ・plus:4.5%~14.5% |
| 融資上限額 | ・premium:500万円~999万円 ・plus:500万円まで |
| 来店不要での契約 | 〇 |
| 最短審査時間 | 記載なし |
| 最長返済期間 | 最長13年4か月 |
| クレジットカードのリボや銀行ローンもおまとめ可能 | × |
| 全国対応 | 〇 |
※2026年5月現在
- 勤務先への在籍確認が基本的にない
- プランによっては有利な金利で利用できる
- 書類や郵送物もが不要で手続きが完了する
三井住友カード会員が申し込める、三井住友カード おまとめローン premium/plusは、在籍確認なしで手続きができます。
おまとめローンは返済能力をしっかり審査しなければならないため、多くの金融機関が電話による在籍確認を実施しているわけです。
職場に電話が来ると、借り入れが発覚するのではと心配する人も多い状況で、職場への連絡を避けたい人の懸念を和らげられます。
三井住友カードは2種類のプランを設けており、収入が安定していて借入残高が多い人は金利を抑えて借り入れできるケースも。
| コース | 金利 | 融資上限額 |
|---|---|---|
| premium | 1.5%~4.5% | 500万円~999万円 |
| plus | 4.5%~14.5% | 500万円まで |
現在の借入額が500万円以上で完済できると認められれば、premiumプランが使えて上限金利年4.5%で一本化が可能です。
借入残高が多いほど返済の重さが増すため、利息が下がれば毎月の支払いが楽になります。
年6.0%で500万円を借りて8万円ずつ支払い続けた場合、23万円程度の利息を削減できる計算になります。
| 金利 | 利息 |
|---|---|
| 年4.5% | 708,000円程度 |
| 年6.0% | 1,011,000円程度 |
借り入れが少額でも上限金利が年14.5%に設定されれば、平均金利年18.0%の消費者金融を利用中の人でも金利を下げられる見込みが十分にあります。
書類や郵送物の提出も不要で、職場にも家族にも知られずに一本化したい人にも向いています。
在籍確認なしのおまとめローンを希望するなら、少しでも金利を低く抑えたい場合には、三井住友カード おまとめローン premium/plusを利用しましょう。
レイク de おまとめは専用フリーダイヤルも用意されている
| 項目 | 内容 |
|---|---|
| 金利(年) | 6.0%~17.5% |
| 融資上限額 | 10万円~500万円 |
| 来店不要での契約 | △ ※レイク会員のみ可能 |
| 最短審査時間 | 記載なし |
| 最長返済期間 | 最長10年 |
| クレジットカードのリボや銀行ローンもおまとめ可能 | 〇 |
| 全国対応 | 〇 |
※2026年5月現在
- 「レイク de おまとめ」専用フリーダイヤルを用意されている
- レイク会員は来店せずに手続きを完了できる
- 一本化できる借り入れの範囲が広い
レイク de おまとめではおまとめローン専用となるフリーダイヤルも用意しています。
専用窓口なので疑問点があっても気軽に質問でき、じっくりサポートを受けながら利用したい人に最適です。
レイクの新規利用者は、専用ダイヤルで手続きをした後は、SBI新生銀行カードローンの自動契約機へ足を運ぶ必要があります。
レイク会員なら店舗に出向かずに済み、以下の手順で手続きが進められます。
- 「レイク de おまとめ」専用のフリーダイヤルへ連絡する
- 会員ページにある「おまとめローン ご契約手続き」を確認する
- 申込内容を確認してから契約する
専用ダイヤルで申し込み後は会員ページで内容を確認して締結でき、手続きがスムーズに完結します。
丁寧なサポートを求める人や、来店の手間を省きたいレイク会員は、レイク de おまとめの活用を検討しましょう。
レイク de おまとめは対象になる借り入れが幅広い
レイク de おまとめでは、以下の通り一本化できる借り入れが多岐にわたる商品です。
- 銀行カードローン
- 消費者金融
- クレジットカード会社や信販会社のカードローン
- クレジットカードのキャッシング
貸金業者の借り入れにしか対応していない業者もある一方で、銀行カードローンもまとめることが可能です。
銀行の借り入れ残高が大きい人も、レイク de おまとめの利用を積極的に検討しましょう。
ライフカードのおまとめ専用サポートローンは借入状況を示す書類の提出が基本的に免除
| 項目 | 内容 |
|---|---|
| 金利(年) | 12.0%~16.5% |
| 融資上限額 | 500万円まで |
| 来店不要での契約 | 〇 |
| 最短審査時間 | 最短で7日間 |
| 最長返済期間 | 最長7年(状況によっては10年) |
| クレジットカードのリボや銀行ローンもおまとめ可能 | 〇 |
| 全国対応 | 〇 |
※2026年5月現在
- 借入状況を示す書類の用意が基本的に不要
- 返済期間を柔軟に調整してもらえることがある
- 借り入れた金額はライフカードが現在の借入先に直接送金してくれる
ライフカードのおまとめ専用サポートローンでは貸金業者の借り入れを一本化する際は、借入状況を証明する書類を基本的に求められません。
おまとめローンの大半は、現在の借入先と借入残高を正確に把握するため、借入状況を確認できる書類の用意を必要とします。
- 利用明細
- 残高証明書
- 契約書
明細書を処分してしまった、契約書の所在がわからなくなった場合は、次の借り入れや返済のタイミングまで手続きを進められません。
ライフカードのおまとめ専用サポートローンでは必要なタイミングですぐさま申請をスタートできます。
ただし以下の場合は借入状況を示す書類を準備する必要があるため、事前に整えておきましょう。
- 銀行のローンもまとめる
- ショッピングリボ払いもまとめる
貸金業者を利用していて、書類の手間を最小限にしたい人は、ライフカードのおまとめ専用サポートローンの利用を検討しましょう。
状況次第では返済期間を柔軟に延長してもらえる
ライフカードのおまとめ専用サポートローンでは状況によって返済期間を柔軟に調整してもらえることもあります。
標準的な返済期間は7年が上限ですが、借入状況に応じて最長10年まで柔軟に設定可能です。
借入残高が多い場合でも無理なく返せるようサポートしてもらえます。
ライフカードのおまとめ専用サポートローンで融資を受けられる金額は、現在の借入残高のうち元金分限定です。
現在の借入先への支払いはライフカードが肩代わりしてくれるため、利用者は利息分のみ負担するだけで完了します。
書類の用意や送金の手間を省きたい人には、ライフカードのおまとめ専用サポートローンが最適な選択肢です。
アコムの借換え専用ローンは複数の申込方法があり使い勝手がよい
| 項目 | 内容 |
|---|---|
| 金利(年) | 7.7%~18.0% |
| 融資上限額 | 1万円~300万円 |
| 来店不要での契約 | 〇 |
| 最短審査時間 | 記載なし |
| 最長返済期間 | 最長で12年3か月 |
| クレジットカードのリボや銀行ローンもおまとめ可能 | × |
| 全国対応 | 〇 |
※2026年5月現在
- 申し込みの方法が豊富にある
- 毎回の返済額が変更できる
- 郵送で契約できる商品は毎月の返済額を減らしやすい
アコムの借換え専用ローンは以下の通り複数の申し込みの方法があり、自分のスケジュールに合わせて選べます。
- Web
- 自動契約機
- 電話
- 郵送
在宅のまま手続きを完結させたいときはWeb、外出中にすぐ申し込みたい場合は自動契約機と、申込経路を状況に応じて選べます。
おまとめローンは毎月の返済額を負担のない水準に設定すると、滞納するリスクを下げることが可能です。
返済額や契約内容に疑問がある人は、電話で申し込めばサポートを受けられます。
アコムの借換え専用ローンは月々の返済額を無理なく抑えられるよう設定でき、現在の返済に余裕がない人も使いやすいです。
申込のしやすさを大切にする人や返済の負担を軽くしたい人は、アコムへの申し込みを検討しましょう。
アコムの借換え専用ローンの月々の返済額は契約方式によって異なる
アコムの借換え専用ローンには2つのタイプがあり、郵送で契約するとさらに毎月の返済額を減らせます。
| 契約方法 | 各回の返済金額 |
|---|---|
| ・Web ・自動契約機 |
貸付金額の1.5%または2.0%以上 |
| 郵送 | 貸付金額の1.0%以上 |
Webや自動契約機で申し込むと、最低でも貸付金額の1.5%を毎月返済する必要があります。
郵送を選ぶと貸付金額の1.0%以上の返済で済むため、返済の負担を軽くしたい場合は郵送での契約を選びましょう。
中央リテールでは国家資格を持つ専門家がおまとめの相談を受け付けてくれる
| 項目 | 内容 |
|---|---|
| 金利(年) | 10.95%~13.00% |
| 融資上限額 | 500万円まで |
| 来店不要での契約 | × |
| 最短審査時間 | 最短で2時間 |
| 最長返済期間 | 最長で10年 |
| クレジットカードのリボや銀行ローンもおまとめ可能 | × |
| 全国対応 | × |
※2026年5月現在
- 国家資格者がサポートしてくれる
- おまとめローン専門の金融機関のため経験が豊富
- 他社からの借入額・件数が多い人向けの金融機関
中央リテールとは国家資格を持つ専門家がおまとめの相談を受け付けてくれる消費者金融です。
おまとめローンだけを扱っているため専門知識が深く、的確な助言を受けられます。
おまとめローンを使うことに不安を感じており、専門家のアドバイスを求めているときに適した選択肢です。
中央リテールが提供しているクイック診断を使えば、詳しい融資条件を確認できます。
表示された情報によれば、中央リテールが扱うおまとめローンの具体的な申込条件は次のとおりです。
- 他社からの借入件数5件以上かつ借入額200万円以上
- 来店による契約が必要
- 借り入れたお金は債務の返済にのみ充てる
- 延滞や金融に関する事故が2か月以上ない
- 事業主以外の人
他社からの借入件数が増えすぎると、借り入れをまとめても返済が困難と見なされて審査に落ちるケースがあります。
中央リテールは他社借入5件以上の人を融資対象としており、借入件数が多すぎておまとめローンを断られた人でも審査を受けられる可能性があります。
ただし東京の店舗に来店して契約する必要があるため、居住エリアによっては利用が難しいです。
2か月以上の延滞歴やここで言う金融事故人は申し込みの対象外となります。
ここで言う金融事故とは、長期にわたる延滞や債務整理を経験した人を指します。
申込の条件を満たしており、専門家と一緒に返済計画を組み立てたい人は、中央リテールへの相談を検討しましょう。
ろうきんのおまとめローンは非営利ゆえに低金利が可能
ろうきんは非営利で運営される金融機関のため、低金利でおまとめローンを活用できる可能性があります。
ろうきんは労働金庫法に基づいて、営利を目的とせず公平かつ民主的に運営されています。
引用元:ろうきんの理念・基本姿勢│全国労働金庫協会
ろうきんのおまとめローン商品の例を以下にまとめました。
| ろうきん | おまとめローンの名称 | 金利(年) | 融資上限額 | 申込資格 |
|---|---|---|---|---|
| 北陸ろうきん | おまとめ名人 | 8.10% | 1,000万円まで | 原則として勤続1年以上かつ最終返済時点で満81歳未満の勤労者 |
| 近畿ろうきん | 生活応援トゥモロー「チェンジプラン」 | 4.15% | 1,000万円まで | ・満18歳以上かつ最終返済時の年齢が満81歳未満 ・同じ職場で原則1年以上継続して勤務 ・安定した収入があり前年の税込年収が150万円以上 ・所定の保証機関が定める保証基準を満たしている |
| 沖縄ろうきん | カリカエール | 5.9%~7.9% | 10万円~300万円 | ・満18歳以上かつ最終返済時の年齢が満81歳未満 ・同じ職場で原則1年以上継続して勤務 ・安定した収入があり前年の税込年収が150万円以上 ・保証機関による保証が受けられる |
| 東北ろうきん | おまとめローン「アシスト500」 | 5.4% | 500万円まで | ・満20歳以上かつ最終返済時の年齢が満81歳未満 ・勤続年数1年以上 ・安定した収入があり前年の税込年収が150万円以上 ・東北ろうきんが定める審査基準を満たしている |
一般的な金融機関のおまとめローンでは、金利が比較的低い商品でも上限金利は年14.5%前後です。
ろうきんのおまとめローンは、最も金利が高い商品でも年8.0%程度で利用できます。
仮に100万円の借り入れをまとめると、5年間で完済する計画であれば、195,100円程度の利息を節約できます。
| 借入先 | 利息 |
|---|---|
| ろうきん | 216,600円程度 |
| 一般の金融機関 | 411,700円程度 |
ろうきんのおまとめローンでは、ろうきんの会員のみが利用できます。
ろうきんへの入会が認められるのは、ろうきんへの出資に参加する労働組合や生協の構成員です。
利用できるのは居住エリアまたは勤務先の地域にあるろうきんの商品のみで、「金利が低いから居住エリア以外の商品を選びたい」といった対応はできません。
とはいえ一般のおまとめローンと比べると金利は低い傾向にあるので、会員の人は近くのろうきんでおまとめローンを取り扱っているか調べましょう。
ろうきんのおまとめローンは申込条件が厳しめな傾向がある
ろうきんのおまとめローンは低金利が魅力の一方、申込条件はやや厳しめに設定です。
申込条件が比較的少ない北陸ろうきん「おまとめ名人」でも、勤続年数に関する条件が定められています。
商品によっては前年の年収が150万円以上必要なケースもあり、就職したばかりの人や収入が少ない人は利用できないことがあります。
ろうきんのおまとめローンを検討している人は申し込む前に条件を確認して、条件を満たしているときに審査に挑みましょう。
普段利用している銀行におまとめローンがあれば審査でも信用されやすい
日頃から取引している銀行におまとめローンがある場合は、次の理由から審査での信頼性が高まりやすいです。
- 給与振り込み口座として使っていれば安定した収入を示せる
- 預金残高があれば経済的に余裕があるとみなされやすい
- 公共料金の引き落としに使っていれば継続的な支払い実績を示せる
- 金融商品を活用していると優良な顧客として評価されやすい
例えば給与振り込み先として取引先の銀行を指定していれば、毎月安定した収入があることを明確に示せます。
貯蓄があれば、支出が増える月でも貯蓄から返済できるとみなされやすいです。
公共料金やクレジットカードを口座振替で決済している人は、継続的に支払いを続けられると判断されます。
銀行が提供するクレジットカードや投資商品を活用していると、優良顧客とみなされ継続的な取引を望んでおまとめローンに応じてくれる可能性もあります。
地方銀行は営業エリア内に住む人を融資の対象とするケースが多く、全国からの利用には対応していない場合があるわけです。
日頃利用している銀行におまとめローンがあれば、利用を検討しましょう。
地方銀行が扱うおまとめローンの具体例
地方銀行のおまとめローン商品の例を以下にまとめました。
| おまとめローン | 商品名 | 金利(年) | 融資上限額 |
|---|---|---|---|
| 西日本シティ銀行 | NCB おまとめローン(無担保型) | 4.90%~15.00% | 10万円~500万円 |
| 第四北越銀行 | おまとめローン | 6.8%~14.5% | 500万円まで |
| 福邦銀行 | おまとめローン | 3.8%~14.8% | 10万円~1,000万円 |
| 紀陽銀行 | おまとめローンプラス | 3.8%~14.0% | 10万円~1,000万円 |
| 百十四銀行 | 114おまとめローン | 4.8%~14.5% | 1万円〜500万円 |
地方銀行のおまとめローン商品でも、500万円から1,000万円ほどの借り入れに対応した商品が多いです。
金利は年14.5%前後が標準で、ネットバンクや信販会社のおまとめローンとほぼ同水準です。
消費者金融のおまとめローンに比べると低金利な傾向があり、「使い慣れた銀行で借りたい」「利息を可能な限り抑えたい」と言う人に適しています。
おまとめローンを利用しようと考えているときは、地方銀行も候補に加えて自分に合う商品を探しましょう。
おまとめ目的でも利用可能なカードローンやフリーローン
おまとめ目的でも利用できるカードローンやフリーローン商品の例を以下にまとめました。
| ローン | 金利(年) | 融資上限額 | 来店不要での契約 | 最短審査時間 | 全国対応 |
|---|---|---|---|---|---|
みずほ銀行カードローン |
2.0%~14.0% | 10万円~800万円 | 〇 | 最短で当日 | 〇 |
JCB CARD LOAN FAITH |
1.3%~12.50% | 最大900万円 | 〇 | 最短で即日 | 〇 |
| 三井住友銀行のカードローン |
1.5%~14.5% | 10万円~800万円 | 〇 | 最短で当日※ | 〇 |
横浜銀行カードローン |
1.5%~14.6% | 10万円~1,000万円 | 〇 | 最短で当日 | × |
クレディセゾンのメンバーズローン |
10.0%~15.0% | 10万円~300万円 | 〇 ※郵送 |
記載なし | 〇 |
りそな銀行のフリーローン |
1.7%~14.0% | 10万円~1,000万円 | 〇 | 1週間程度 | 〇 |
| 十八親和銀行のおまとめ・フリーローン (ナイスカバー)  |
7.0%~14.0% ※Web申し込みで5.9%~12.9% |
10万円~500万円 | 〇 | 5~7営業日程度 | × ※通帳作成時に来店が必要 |
池田泉州銀行のフリーローン |
4.5%~14.5% | 30万円~500万円 | 〇 | 最短で3営業日 ※仮審査結果 |
× |
住信SBIネット銀行の住宅ローンプラス |
3.275%~5.890% | 500万円~3億円 | 〇 | 1週間~10日程度 | 〇 |
北日本銀行の住宅ローンASUMO おまとめプラン |
1.450%~1.900% | 50万円~2億円 | × | 記載なし | × |
現在の借り入れを一本化したいとき、専用商品を使わずカードローンやフリーローンを活用する方法もあります。
おまとめ目的での使用に対応していないカードローンやフリーローンもあるため、おまとめ目的に対応していると明記された金融機関に申し込みましょう。
みずほ銀行カードローンやりそな銀行フリーローンのように、住宅ローンを契約している人が金利優遇を受けられるケースもあります。
住宅ローンとカードローンをひとつにまとめられる商品もあり、目的に応じて選ぶと納得のいく借り入れが実現します。
カードローンやフリーローンで代わりに活用するなら申込前に資金使途を確かめ、おまとめに対応した商品の中から自分に合うものを選びましょう。
カードローンとフリーローンの違いは借入方法
カードローンとフリーローンの違いは借入方法です。
| ローンの種類 | 詳細 |
|---|---|
| カードローン | ・審査で設定された利用限度額の範囲内なら何度でも借り入れできる ・おまとめ後の追加借り入れにも対応している |
| フリーローン | 必要な金額をまとめて一度に借りる |
カードローンは審査で設定された利用限度額の範囲内なら、繰り返し借り入れを行える商品です。
借り入れをまとめた後も追加でお金を借りられるため、返済負担を抑えながら今後も借り入れが必要な人に最適です。
フリーローンはおまとめローンと同じように、一度借りたら返済だけを行います。
取引先の銀行がおまとめローンを取り扱っていないとき、追加の借り入れができないフリーローンで代替できる場合もあります。
まとめた後も追加の借り入れが必要ならカードローン、追加で借り入れできない状況にして返済に専念したいならフリーローンを選びましょう。
みずほ銀行カードローンは口座保有者なら最短で当日の融資に対応
| 項目 | 内容 |
|---|---|
| 金利(年) | 2.0%~14.0% |
| 融資上限額 | 10万円~800万円 |
| 来店不要での契約 | 〇 |
| 最短審査時間 | 最短で当日 |
| 全国対応 | 〇 |
※2026年5月現在
みずほ銀行カードローンでは口座を保有している人なら最短当日の融資に対応できるカードローンです。
Webで申し込んで書類をアップロードすれば、以下の方法で当日中に資金を受け取れる可能性があります。
- キャッシュカードをローンカードとして使う
- みずほダイレクトからの借り入れを行う
みずほ銀行カードローンではローンカードは発行されず、キャッシュカードを使う仕組みです。
新しいカードの発行を待つ手間がかからず、契約後は預金を引き出す感覚でスムーズに借り入れが可能です。
インターネットバンキング「みずほダイレクト」経由の借り入れにも対応しています。
「返済期日が近いので早めに借り入れをまとめたい」「使い慣れた銀行を使いたい」といった人の、おまとめ目的の借り入れに向いています。
借り入れをすぐにまとめる必要があり、みずほ銀行で普通預金の口座を保有している人は、みずほ銀行カードローンでおまとめの利用をしましょう。
みずほ銀行カードローンで借り入れをまとめたら利息が抑えやすい
みずほ銀行カードローンで借り入れをまとめられたら、次の理由から利息を抑えやすい傾向があります。
- 上限金利が年14.0%と低め
- 住宅ローンの契約者は0.5%の金利優遇が適用される
みずほ銀行カードローンの上限金利は年14.0%と比較的低く、現在14.0%を超える金利で借りている人は金利を引き下げられます。
住宅ローンの契約者はさらに0.5%の金利優遇が受けられ、13.5%の金利で借り入れできる場合もあります。
ただしみずほ銀行カードローンの返済方式は、残高の減少にあわせて返済額も下がる仕組みで、返済期間が長くなりやすいです。
返済が長引くと金利が低くなっても返済総額が増えるため、こまめに繰り上げ返済を実施して、返済総額を効率的に抑えていきましょう。
JCB CARD LOAN FAITHは正社員や自営業者限定で低金利の借り換えが実現しやすい
| 項目 | 内容 |
|---|---|
| 金利(年) | 1.3%~12.5% |
| 融資上限額 | 最大で900万円 |
| 来店不要での契約 | 〇 |
| 最短審査時間 | 最短で即日 |
| 全国対応 | 〇 |
※2026年5月現在
JCB CARD LOAN FAITHは以下の人を申込対象としたカードローンで、低金利の借り換えが実現しやすいです。
- 正社員
- 公務員
- 自営業者
パートやアルバイトは融資対象外となっており、個人の給与収入または事業所得を示す書類を提出しなければなりません。
条件に該当する人は、上限金利年12.5%の低金利で契約できるケースもあります。
現在100万円の借入残高があると仮定すると、5年で返済すると173,700円程度の利息節約が見込めます。
| 借入状況 | 利息 |
|---|---|
| 年18.0%で3社から計100万円借り入れ | 523,600円程度 |
| JCB CARD LOAN FAITHでおまとめ | 349,900円程度 |
JCB CARD LOAN FAITHはカードローンなので、ローンをまとめた後も追加で借入できます。
追加で借入する場合も金利の上限が抑えられ、返済負担を抑えやすいです。
5万円以内の借入なら1回払いのキャッシングも利用でき、年5.0%まで金利を抑えることが可能です。
1か月の利息が200円程度にとどまるため、おまとめ後に少額の資金が要るときも無理なく借り入れできます。
お金を借りたあとの返済が厳しく、少しでも金利を下げたい人は、JCB CARD LOAN FAITHへの申し込みを検討しましょう。
一方でJCB CARD LOAN FAITHでは、年収の3分の1超の借入はできません。
利息がかさんで現在の借入総額が年収の3分の1以上の人は、おまとめ専用ローンへの切り替えを検討しましょう。
三井住友銀行のカードローンはカードローンプラザでおまとめの問い合わせにも応じている
| 項目 | 内容 |
|---|---|
| 金利(年) | 1.5%~14.5% |
| 融資上限額 | 10万円~800万円 |
| 来店不要での契約 | 〇 |
| 最短審査時間 | 最短で当日※ |
| 全国対応 | 〇 |
※2026年5月現在
三井住友銀行のカードローンでは、カードローンプラザに問い合わせるとおまとめの問い合わせにも応じているしてくれます。
返済額・返済期間について相談できるため、「毎月の支払いを楽にしたい」「うまいまとめ方が見当たらない」といった人も使いやすいです。
ローン一本化後も追加で借入でき、返済途中で急な出費による滞納を心配しておまとめローンの利用をためらっている人でも申し込めます。
三井住友銀行のカードローンは三井住友の口座なしで申し込めて、契約後も口座を作る必要はありません。
銀行カードローンでは口座開設を義務付けるケースもあり、おまとめローンを利用するために口座を増やしたくない人には不向きな場合があります。
三井住友のカードローンであれば、できるだけ簡単な手続きでローンをまとめたい人にぴったりの商品です。
返済日は4つの日付から選べて、都合のよい日程で返済を進められます。
月々の返済額も100万円の借り入れで15,000円、200万円の借入でも25,000円と、家計への負担が少ない金額です。
おまとめの相談に応じてくれる銀行カードローンでローンを集約したい人や、返済しやすい銀行カードローンを探している人は、三井住友のカードローンを試してみましょう。
横浜銀行カードローンは現在の借入額が高額な人にも活用できる余地がある
| 項目 | 内容 |
|---|---|
| 金利(年) | 1.5%~14.6% |
| 融資上限額 | 10万円~1,000万円 |
| 来店不要での契約 | 〇 |
| 最短審査時間 | 最短で当日 |
| 全国対応 | × |
※2026年5月現在
横浜銀行カードローンは融資上限が1,000万円に設定されており、現在の借入額が高額な人にも活用できる余地があります。
多くのおまとめローンが融資上限を500万円~800万円に定めており、借入が多い人は全額をまとめきれないケースも。
横浜銀行カードローンは借入額の多さでおまとめ先が決まらない人でも気軽に相談できます。
おまとめローンとしての活用に前向きで、借り換えやおまとめに関する情報を発信しています。
電話からでも申込を受け付けているため、疑問があるときは気軽に問い合わせが可能です。
横浜銀行カードローンでは、在籍を証明できる書類を提出すれば、電話での在籍確認が省略されます。
| 勤務形態 | 必要書類 |
|---|---|
| 給与所得者 | ・各種健康保険証(資格確認書) ・源泉徴収票 ・給与明細書 ・確定申告書 ・社員証 |
| 個人事業主 | ・確定申告書 ・納品書 ・発注書 ・請求書 |
すでにカードローン申込で在籍確認を済ませている人は、何度も職場に電話が入ると怪しまれるリスクがあります。
電話連絡が入る可能性を下げやすい横浜銀行カードローンなら、勤務先への影響を心配せずに審査を申し込めます。
ただし自宅へのローン専用カードの発想は免れないため、家族に借入を秘密にしている人はなるべく自分で郵送物を受け取りましょう。
封筒にカードローンの記載はないため、口座開設を口実にする手もあります。
融資上限の大きなカードローンで借入をまとめたい、在籍確認を省きたい人は、横浜銀行カードローンへの申込を検討しましょう。
クレディセゾンのメンバーズローンは完済時の年齢が80歳までなら申し込みが可能
| 項目 | 内容 |
|---|---|
| 金利(年) | 10.0%~15.0% |
| 融資上限額 | 10万円~300万円 |
| 来店不要での契約 | 〇 ※郵送 |
| 最短審査時間 | 記載なし |
| 全国対応 | 〇 |
※2026年5月現在
クレディセゾンのメンバーズローンであれば、完済時点の年齢が80歳以下であれば申込できます。
おまとめローンを利用できる上限年齢は多くても70歳程度が上限で、年齢の高い人は対応できる金融機関が限られています。
おまとめローンは借入金額が高額になる傾向があり、返済期間が長くなりやすいため、上限年齢を低く設けているケースが多いです。
クレディセゾンのメンバーズローンを利用すれば、年齢がネックでおまとめが難しい人でも申し込める商品です。
長期にわたる返済プランを提示してくれるため、返済に不安のある人も安心して申し込める環境が整っています。
おまとめローンの活用に踏み切れないときは、まずは問い合わせだけでも大丈夫です。
クレディセゾンのメンバーズローンは資金用途に応じて選べる目的別ローンの一種で、以下の用途にも対応しています。
| メンバーズローンの種類 | 利用目的 |
|---|---|
| ホビーローン | 以下の例をはじめとして趣味の費用に充てられる ・カメラ ・楽器 ・キャンプ用品 |
| ペットローン | ペットの取得・飼育に必要な費用 |
| クリエイターローン | 以下の例をはじめとしてクリエイティブ活動で使う機材の購入費用 ・パソコン ・音楽機器 |
| メディカルローン | ・入院 ・治療 ・介護 |
| 教育ローン | ・進学費用 ・通塾費用 |
| おまとめローン | 複数の借入をひとまとめにすること |
申込時点で使い道が定まっている人を対象にしています。
借入方法はおまとめ専用のローンと同じで、必要な金額を一度に借りて返済だけを続ける仕組みです。
年齢がネックで、おまとめ先がなかなか決まらないときは、クレディセゾンのメンバーズローンの利用を検討してみましょう。
りそな銀行はフリーローンがおまとめに活用できる
| 項目 | 内容 |
|---|---|
| 金利(年) | 1.7%~14.0% |
| 融資上限額 | 10万円~1,000万円 |
| 来店不要での契約 | 〇 |
| 最短審査時間 | 1週間程度 |
| 全国対応 | 〇 |
※2026年5月現在
りそな銀行においては、フリーローンをおまとめローン代わりに活用できます。
りそな銀行の調査結果によれば、フリーローンをおまとめに使う人が最多との調査結果が示されています。
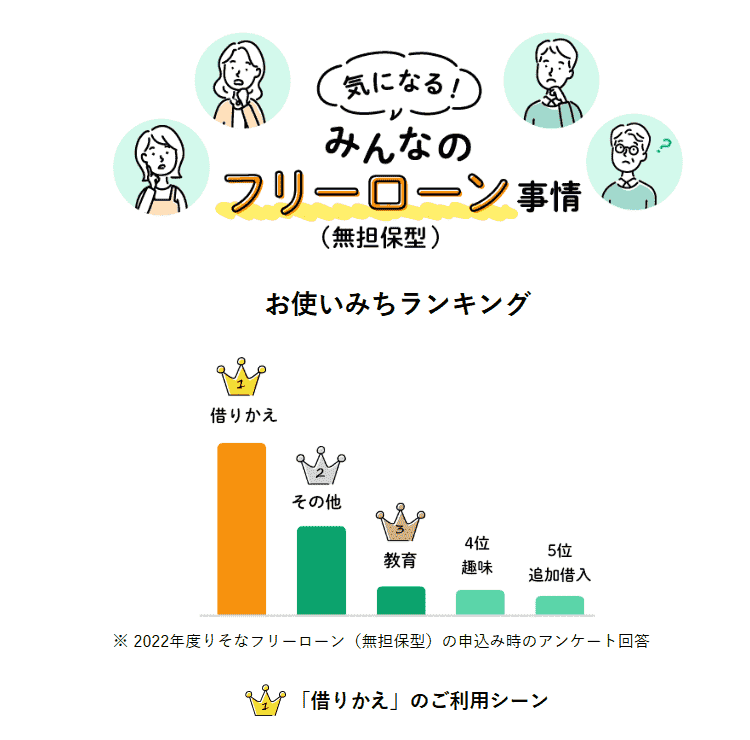
フリーローンは借入目的がはっきりしていれば、様々な用途で資金を活用できる商品です。
おまとめに利用できるかはどの金融機関に申し込むかで変わってきます。
最高金利が年14.0%に抑えられており、りそな銀行で住宅ローンを利用している人には0.5%の金利優遇が適用され、利息をさらに抑えて借り入れが可能です。
りそな銀行のフリーローンはアプリで残高を確認でき、返済状況をいつでも手軽に把握できます。
りそな銀行には取引内容に応じてポイントを獲得できるプログラムが用意されており、フリーローンの月中平均残高10万円で20ポイントがもらえる仕組みになっています。
おまとめ目的でフリーローンを使う人は残高が大きくなりやすく、ポイント獲得の条件をクリアしやすいです。
蓄積したポイントは他社ポイントへの転換が可能で、フリーローンを使いながら節約にも役立てられます。
対応している他社ポイントは次の通りとなっています。
- WAONポイント
- dポイント
- 楽天ポイント
- Pontaポイント
- JALマイル
- ANAマイル
- nanacoポイント
- キャッシュバック
りそな銀行で住宅ローンを組んでいる人やポイントによる還元を受けたい人は、りそな銀行のフリーローンを活用して借り入れをまとめましょう。
十八親和銀行のおまとめ・フリーローン (ナイスカバー)はWeb申し込みで金利の引き下げが可能
| 項目 | 内容 |
|---|---|
| 金利(年) | 7.0%~14.0% ※Web申し込みで5.9%~12.9% |
| 融資上限額 | 10万円~500万円 |
| 来店不要での契約 | 〇 |
| 最短審査時間 | 5~7営業日程度 |
| 全国対応 | × ※通帳作成時に来店が必要 |
※2026年5月現在
十八親和銀行もフリーローンでおまとめ目的の利用が可能で、Webでの申し込みを選択すると1.1%の金利優遇が適用されます。
金利を1.1%抑えられれば、100万円を5年で返済した場合に34,000円程度の利息節約になります。
| 金利 | 利息 |
|---|---|
| 14.0% | 396,100円程度 |
| 12.9% | 362,100円程度 |
住宅ローンや特定商品の利用を条件とせず、Webから申し込むだけで金利の優遇が適用され、優遇条件を満たしやすいです。
申込をWeb経由で行い、利息を抑えつつ今ある借り入れをまとめましょう。
以下の雇用形態でも申し込めて、就労形態が理由でおまとめ先に困っていた人にも向いています。
- パート
- アルバイト
- 年金受給者
年0.3%分の金利を加算すれば、がん保障特約付団体信用生命保険に加入できます。
返済期間中に万が一死亡したり所定の高度障害を負ったりした場合は、ローン残高相当額が保険金で補填される仕組みで、それ以降の支払いは不要です。
借り入れをまとめたら高額になる可能性もあり、長期返済中の健康面を心配する声もあります。
十八親和銀行のおまとめ・フリーローン (ナイスカバー)であれば、万が一への備えをしながら計画的に返済を進められます。
十八親和銀行ローンへの切り替えを検討するには普通預金口座が必要で、口座開設の際は窓口に足を運ばなければなりません。
店舗に訪れられるエリアに居住していて、Web申し込みによって金利引き下げられるローンで借り入れをまとめたい人は、十八親和銀行のフリーローンを候補に加えましょう。
池田泉州銀行のフリーローンは仮審査の結果が1か月間は有効
| 項目 | 内容 |
|---|---|
| 金利(年) | 4.5%~14.5% |
| 融資上限額 | 30万円~500万円 |
| 来店不要での契約 | 〇 |
| 最短審査時間 | 最短で3営業日 ※仮審査結果 |
| 全国対応 | × |
※2026年5月現在
池田泉州銀行のフリーローンは仮審査の結果が1か月間まで有効で、いくつかの商品を比較してから申込を確定しやすいです。
仮審査の結果は最短3営業日で判明し、早期に審査結果を把握したい人にも適しています。
おまとめローンやフリーローンの金利は幅広く設定されており、実際の金利は審査を通じてのみ判明します。
仮審査の結果が1か月間有効なら、気になる他の商品と比べてから本申し込みを判断しても遅くありません。
池田泉州銀行のフリーローンでは、利用者のほぼ半数が借り換えやおまとめローン目的で選んでいる商品です。
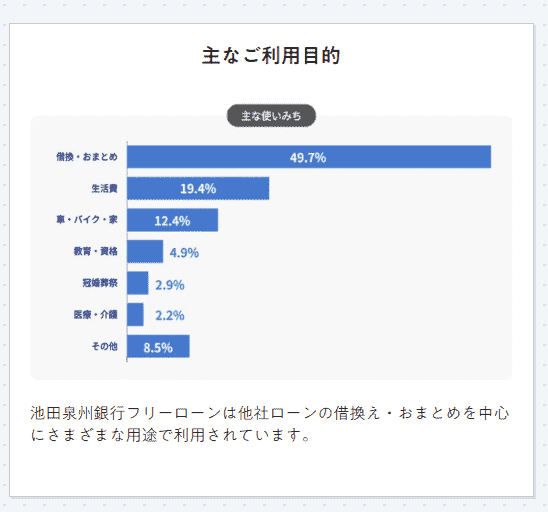
使い道の中でトップの結果となっており、おまとめローンとしての活用に前向きがうかがえます。
希望すれば6か月ごとのボーナス返済にも応じてもらえて、余裕がある時期にまとめて返済したい人にもおすすめです。
Webで手続きすれば繰り上げ返済の手数料も発生しないため、通常の支払い以外にも地道に返済を重ねて、借入残高を着実に減らせます。
池田泉州銀行のフリーローンの利用に預金口座の開設が必要でも、アプリで口座開設できるため店舗に足を運びたくない人でも申し込みやすくなっています。
ただし利用できるのは池田泉州銀行の営業区域内に居住している人のみです。
営業区域内に住まいがあり、仮審査結果を見てからじっくり申込を判断したい人は、池田泉州銀行のフリーローンを検討してみましょう。
住信SBIネット銀行の住宅ローンプラスは返済期間が最長50年で計画を組み立てられる
| 項目 | 内容 |
|---|---|
| 金利(年) | 3.275%~5.890% |
| 融資上限額 | 500万円~3億円 |
| 来店不要での契約 | 〇 |
| 最短審査時間 | 1週間~10日程度 |
| 全国対応 | 〇 |
※2026年5現在
住信SBIネット銀行が提供している住宅ローンプラスは、返済期間最長50年で借り入れの計画を組み立てやすい融資商品です。
住宅ローンに以下の資金を上乗せして契約できる構造で、住宅ローン新規契約者はおまとめローンとしても活用できます。
| 加えられる資金 | 具体例 |
|---|---|
| 無担保ローンのおまとめ | ・カードローン ・フリーローン ・マイカーローン ・教育ローン |
| 住宅ローンとあわせて契約するフリー資金 | ・家具家電の購入 ・パソコンの購入 |
現在利用中のカードローンやフリーローンがあるなら、おまとめの対象になります。
住宅ローン契約のタイミングで、すでに借入目的が決まっている資金の追加借入にも応じてもらえます。
「住宅ローンとおまとめローンを別の窓口で契約すると管理が大変」「なるべくローンを一本化したい」と感じる人に最適の商品です。
住宅ローンにおまとめ資金やフリー資金を合わせて借り入れすると、借入総額が大きくなります。
50年間の返済期間があれば無理のない返済計画を組み立てやすく、親子で同居しているなら片方を連帯保証人にした申し込みにも応じてくれます。
住宅ローンとおまとめローンをひとまとめにして、長期返済プランで延滞を回避したい人は、住信SBIネット銀行の住宅ローンプラスへ申し込んでみましょう。
北日本銀行の「住宅ローンASUMO おまとめプラン」は複数の借入を住宅ローンへおまとめが可能
| 項目 | 内容 |
|---|---|
| 金利(年) | 1.450%~1.900% |
| 融資上限額 | 50万円~2億円 |
| 来店不要での契約 | × |
| 最短審査時間 | 記載なし |
| 全国対応 | × |
※2026年5現在
北日本銀行が提供している「住宅ローンASUMO おまとめプラン」は、今ある複数の借入を住宅ローンへ集約できる商品です。
例えば新車購入といった健全な個人消費資金の追加借入にも応じてもらえて、1社ですべてのローンを一括化したい人にぴったり。
金利は変動金利と固定金利の2タイプがあり、変動金利は年に2回金利の見直しが実施されます。
固定金利は定められた期間中金利が変動せず、金利を固定する年数は次の3パターンから選べます。
- 3年
- 5年
- 10年
固定期間が満了すると金利の見直しが入り、再度金利が設定される際に取引条件次第で金利優遇が適用される場合もあります。
給与振込口座の指定やクレカ保有で、金利を下げてもらえる仕組みです。
1年以内の元金返済据置に関しても対応している
北日本銀行が提供している「住宅ローンASUMO おまとめプラン」では、1年以内の元金返済据置も選べて、住宅ローンの契約してすぐの返済負担を軽くできます。
元金返済据置は定められた期間中、利息のみの支払いで済む返済方式です。
ローンを一本化した人は返済が苦しかった可能性が高く、いきなり住宅ローンとおまとめローン両方の支払いが始まると家計が圧迫される可能性も。
1年間は利息だけの支払いで済めば、1年後にスタートする元金返済にも備えられます。
「住宅ローンとおまとめローンを1本化した後の返済が不安」と感じる人でも、契約に踏み切りやすいです。
住宅ローンも含めてローンをまとめて管理し、返済しやすい体制を整えてから本格的な返済をスタートしたい人は、北日本銀行の「住宅ローンASUMO おまとめプラン」を検討してみましょう。
おまとめローンの基本情報と自分に合う商品を選択する8つのコツ
おまとめローンを活用する上で押さえておきたい基本情報は次の通りです。
- おまとめローンは複数の借入を1本化する金融商品
- 追加の融資ができない
- 貸金業者の商品でも例外として年収の3分の1超まで借りられる
おまとめローンは複数社から借入している人が、無理せず返済できるよう借入先を1社に絞る金融商品です。
スムーズな返済を目的にした商品のため、追加の融資は受けられません。
現在複数社からの借入合計額が100万円あるなら、100万円だけ借入可能なルールで、返済以外の目的でお金を借りることもできません。
融資の対象は元金のみで、利息は自分で準備する必要があるケースもあるため、申込前に条件を確かめましょう。
消費者金融やクレジットカード会社などの貸金業者からお金を借りるとき、基本的に年収の3分の1を超える融資が認められません。
年収の3分の1以上の融資を制限する仕組みは総量規制と呼ばれ、複数の例外が定められています。
おまとめローンは顧客に有利な商品として総量規制の例外扱いとされ、審査結果によっては年収の3分の1を超える借入もできます。
①顧客に一方的に有利となる借換え
②借入残高を段階的に減少させるための借換え
引用元:2 総量規制にかかわらず、お借入れできる貸付けの契約があります│日本貸金業協会
借入額が大きいからと諦める必要はなく、返済できる状況にあると判断されれば借入できます。
現在のローンを返済しやすい状態に整えたい人は、おまとめローンの申込を検討してみましょう。
自分に合うおまとめローンを選ぶ8つのコツ
自分に合ったおまとめローンを選ぶコツは次の8つです。
- リボ払いも含めてまとめる必要がある人は対応状況を確認する
- いまの金利より上限金利の低いおまとめローンを選ぶ
- 返済の方法や最長の返済期間を確かめる
- 返済期日が迫っているときは審査時間の短い消費者金融が適している
- 今後も借入が必要ならカードローンも視野に入れる
- すでに高額な借入をしている場合は融資上限額も確かめる
- 来店が難しい場合は来店不要で契約できるおまとめローンを選ぶ
- 審査が甘いおまとめローンはないため基準を満たせる商品を選ぶ
おまとめローンは商品ごとにまとめられる範囲が異なり、貸金業者からの借り入れのみが対象のケースも多くあります。
リボ払いも含めてまとめたいときは、対応している金融機関を選びましょう。
現在より金利を下げられるか、返済しづらい条件ではないか確認すると、無理なく返済を続けやすいです。
ただおまとめローンには審査があるため、基準を満たせるか確かめた上で、自分にとって使いやすいおまとめローンを選びましょう。
リボ払いも含めてまとめる必要のある人は対応している商品に申し込む
クレジットカードのリボ払いを含めた借り入れをまとめる必要があるなら、対応している金融機関へ申し込みましょう。
おまとめローンは大きく分けて次の2種類があります。
- 貸金業者からの借り入れだけが対象
- 銀行ローン口座の指定やクレカリボ払いも対象
貸金業者からの借り入れだけまとめられる商品で対象になるのは、次の商品です。
- 消費者金融
- 信販会社やクレジットカード会社のカードローン
- クレジットカードのキャッシング
クレジットカードのキャッシング機能も貸金業者からの借り入れに分類される扱いです。
クレジットカードのショッピングやリボ払いは対象に含まれません。
日常的にショッピングする人にはリボ払いのおまとめがおすすめ
日常的にショッピングする人は、リボ払いも含めて対象になる金融機関のおまとめローンがおすすめです。
普段からショッピングの頻度が多く、リボ払いを利用している人は、手数料が大きな負担になっているケースも。
次の条件でリボ払いを使ったとき、手数料は約25,800円になります。
- 20万円の決済
- 手数料率15.0%
- 月1万円ずつ支払い
毎月少しずつしか支払わないため元金が減らず、手数料が発生し続ける構造です。
毎月の支払いが厳しくなって月5,000円ずつの支払いに切り替えると、手数料は約50,800円と高額に。
何度もリボ払いを使っている人は、手数料だけでかなりの金額に膨らんでいる可能性があり、一本化できるかで返済のしやすさが変わります。
そもそも貸金業者のカードローンを使っていない人は、商品選びを間違えると借り入れの一本化も不可能です。
銀行ローン口座の指定やクレカリボ払いも一本化したいときは、対象に含められるおまとめローンに申し込みましょう。
現在の金利より上限金利が低いおまとめローンなら返済負担を抑えやすい
現状の金利に比べて上限金利の低いおまとめローンを選ぶと、返済の負担を軽減しやすいです。
例えば次の条件で借入をしている人が、上限金利14.8%の借入先に切り替えると、金利を低くできます。
| 状態 | 借入額 | 金利 | 5年で返済したときの利息 |
|---|---|---|---|
| 現在の借入状況 | 50万円 | 17.8% | 258,500円程度 |
| 30万円 | 18.0% | 157,000円程度 | |
| 35万円 | 18.0% | 183,300円程度 | |
| おまとめ後 | 115万円 | 14.8% | 484,300円程度 |
上限金利を上回る金利が設定される心配はないため、おまとめ後は年14.8%未満の金利で借入できます。
3.0%前後ほど下がった結果、114,500円程度利息が軽減可能な計算です。
おまとめローンで上限金利の高い商品を選ぶと、思うように金利を下げられない可能性も。
年18.0%で総額50万円借りている人が上限金利年17.8%のおまとめローンを契約しても、0.2%しか変化がありません。
返済負担を軽くするには、上限金利が低めのおまとめローンを選びましょう。
無理のない返済計画が組めるか返済方法と最長の返済期間を確認する
おまとめローンを選ぶ際は、無理のない返済計画を組めるよう次の点を確認しましょう。
- 返済方法
- 最長返済期間
- 返済日
おまとめローンの返済方法は主に口座振替です。
毎月の返済は無理なく続けられる可能性が高いため、追加返済の方法も合わせて確認しましょう。
追加返済は次のどちらかの方法で、毎月決められた金額に上乗せして返済するやり方です。
- 返済期日にいつもより多めに入金する
- 決められた返済日以外でも入金をする
いつもより多めの入金や決められた日以外への入金で繰り上げ返済をすると、借入期間が短くなり延滞のリスクを抑えられます。
追加返済をWebで行えると、ATMまで足を運ぶ必要がなく手軽です。
仕事帰りや出かけたついでに追加で返済したい人は、ATM返済に対応していれば手間がかかりません。
最長の返済期間が長いほうが月々の返済額も少なく無理のない返済ができます。
仮に500万円借りているとすれば、返済期間ごとの月々の返済額は次の通りです。
| 返済期間 | 月々の返済額 |
|---|---|
| 10年間 | 41,700円程度 |
| 13年間 | 32,100円程度 |
※利息を除く
月1万円ほど返済額を抑えられると、現在の借入額が大きい人でも延滞のリスクを軽減できます。
返済日を複数から選べると給料日の直後に設定しやすく、お金を使ってしまう前に返済できます。
借入額が多い人は追加返済のしやすさや最長となる返済期間の長さ、お金があるうちに返済可能なローンが希望なら返済日を確認して、自分にぴったりの金融機関へ申し込みましょう。
返済期日が迫っているなら審査時間が短い消費者金融がおすすめ
現在の借入の返済期日が近づいていて、なるべく早くおまとめローンを活用する必要がある人は、消費者金融の商品を選ぶのが良いです。
おまとめローンの提供元は主に次の3つがあります。
- 消費者金融
- 信販会社やクレジットカード会社
- 銀行
消費者金融はローンを専門に取り扱っているため、ローンに特化した審査のノウハウが蓄積されています。
ローンのみに集中できる分審査スピードが速く、次のおまとめローンは最短即日審査にも対応しています。
- アイフルのおまとめローン「おまとめMAX・かりかえMAX」
- いつものおまとめローン
- プロミスのおまとめローン(借換用ローン)
- 中央リテール
公式サイトでは記載されていませんが、アコムのおまとめローンでも最短即日で対応してもらえる場合があります。
信販会社や銀行はローン以外の業務も扱っているため、消費者金融並みの融資スピードは期待できません。
例えば銀行は預金業務や為替業務も担っていて、審査に割ける人員が少ない可能性も。
ローンで赤字が発生すると銀行自体の信用を失う可能性もあり、慎重に対応する必要があります。
東京スター銀行が提供しているおまとめローンなら最短で2日、ライフカードが提供しているおまとめ専用サポートローンは最短7日ほどが必要です。
複数から借りている人は月に何回も返済日が来るため、なるべく早くまとめたいと悩むケースもあります。
なるべく急いで借入を一本化したいときは、消費者金融のおまとめローンを利用しましょう。
今後も借りたいときはカードローンの検討もする
借り入れをまとめた後も融資を受けたい場合は、カードローンの活用も検討しましょう。
カードローンは審査時に定められた利用限度額の範囲内で、繰り返し追加融資を受けられる商品です。
借りたお金の用途は自由で、おまとめ以外を目的に借入しても構いません。
現在の借り入れを完済しても利用限度額まで達していなければ、追加で借入できます。
例えば借入総額80万円の人がカードローンを申込み、審査によって利用限度額が100万円になったとき、20万円は別の目的にも利用が可能です。
「借入目的のためにカードローンを契約したので、他の目的には使えない」といった懸念はなく、現在カードローンを契約している人は今後も同様のイメージで利用できます。
今ある借り入れをまとめたあとでもお金を借りる機会のある人は、カードローンをおまとめローンとして活用しましょう。
貸金業者のカードローンの場合は年収の3分の1を超える融資ができない
カードローンをおまとめローンとして活用するとき、貸金業者のカードローンを選ぶと年収の3分の1を超える融資を受けられません。
消費者金融やクレジットカード会社が遵守している貸金業法には、年収の3分の1を超える融資を制限する総量規制のルールがあります。
過度な借入れから消費者の皆さまを守るために、年収などを基準に、その3分の1を超える貸付けが原則禁止されています(総量規制)。
引用元:1 お借入れは年収の3分の1までです│日本貸金業協会
総量規制は貸しすぎの防止のために設けられています。
例えば年収450万円の人が複数社から150万円以上の借入をしていると、総量規制の範囲を超えるため審査に通りません。
銀行は貸金業者に該当せず、総量規制の対象外であっても、自主規制で年収の3分の1程度を目安にしています。
カードローンをおまとめローンとして使うなら、現在の借入残高が年収の3分の1以内に収まっているかチェックしましょう。
現在の借入額が高額なら全件まとめられるか融資上限額も確認する
現在の借入額が多額になっている人は、借入残高を漏れなくまとめられるか、融資の上限額を確認しましょう。
おまとめローンの融資上限額は、500万円~800万円が相場となります。
| 融資上限額 | おまとめローン |
|---|---|
| 1,000万円 | 東京スター銀行のおまとめローン |
| 999万円 | 三井住友カードのおまとめローン premium |
| 800万円 | ・アイフルのおまとめローン「おまとめMAX・かりかえMAX」 ・ドコモ・ファイナンスのおまとめローン ・SMBCモビットのおまとめローン |
| 500万円 | ・オリックス銀行のおまとめローン ・きらぼし銀行のおまとめローン ・いつものおまとめローン ・三井住友カードのおまとめローン plus ・レイク de おまとめ ・ライフカードのおまとめ専用サポートローン ・中央リテール |
| 300万円 | ・プロミスのおまとめローン(借換用ローン) ・アコムの借換え専用ローン(おまとめローン) |
プロミスやアコムのおまとめローンの場合は上限額が300万円までで、高額の借り入れがあると対応しきれない場合も。
1,000万円まで借入可能なのは、東京スター銀行のおまとめローン(スターワン乗り換えローン)となります。
三井住友カードが提供しているおまとめローンは、premiumコースが適用されれば99万円まで借り入れできます。
現在の借入総額を把握して、ローンをすべてまとめられるかを確認してから申込先を決めましょう。
全額をまとめられない場合は一部だけまとめる方法も検討する
借入額が高すぎて上限額を超える場合や審査に通らない場合は、借入額の一部だけまとめる方法も視野に入れましょう。
おまとめローンで現状の借り入れを全件一本化する必要はなく、例として4件の借り入れのうち3件だけを対象にするといった利用方法にも対応。
返済負担の大きいローンから優先してまとめ、4件の借り入れが2件に絞られるだけでも、返済の負担は軽くなります。
残り1件を完済できれば、最終的に借り入れを一本化できます。
現在の借入額を踏まえて、負担なくローンを組める方法を探しましょう。
店舗に行くのが難しい人は来店が不要で契約できるおまとめローンを選ぶ
仕事や家事育児で店舗に行けない人は、店舗を訪れずに契約できるおまとめローンに申し込みましょう。
カードローンと同じく、おまとめローンにもWeb上で申込から契約まで完結する商品があります。
例としてアイフルのおまとめローン「おまとめMAX・かりかえMAX」や東京スター銀行が提供しているおまとめローン(スターワン乗り換えローン)であれば、オンラインで完結が可能です。
来店なしでの契約が可能でも、以下のように郵送やコンビニで特定の手続きが必要なケースもあります。
| おまとめローン | 来店せずに契約するために必要な手続き |
|---|---|
| いつものおまとめローン | セブン-イレブンのマルチプリンタで契約書類をプリントする |
| プロミスのおまとめローン(借換用ローン) | 必要な書類を郵送する |
| レイク de おまとめ | ・レイク会員に限りWeb完結できる ・初めてレイクで契約する人は自動契約機への来店が必須 |
いつものおまとめローンは店舗まで足を運ばなくてよくても、セブン-イレブンのマルチプリンタで契約書類を受け取る必要があります。
家族に借り入れを知られたくない人にとっての利便性は高くても、外出せずに申し込みを完結したい人には向きません。
プロミスのおまとめローン(借換用ローン)は郵送での契約が必要で、書類への記入や郵送物の投函など手間と時間がかかります。
レイク de おまとめであればレイク会員に限りWeb完結申込に対応しています。
中央リテールの場合は来店なしの手続き自体に対応していません。
おまとめローンによって契約までの手続きが異なるので、便利さを優先するならWeb完結可能なオアまとめローンに申し込みましょう。
審査の甘いおまとめローンはないので基準を満たさなければならない
審査の甘いおまとめローンはないため、借り入れをするには審査基準を満たす必要があります。
おまとめローンは返済をスムーズに進めるための、貸金業法施行規則第10条の23第1項第1号または第1号の2をもとに提供されている商品です。
返済しやすい商品として法律でも定められているため、返済に困っている人なら誰でも使えそうな印象を持たれがちですが、以下に当てはまる人しか利用できません。
- 今ある借り入れが返済可能な収入がある
- 返済をする意思がある
現在の借入額が収入に比べて高すぎると判断されれば、審査の通過は厳しくなります。
返済の意思を示せない場合も、審査に通らない可能性があります。
例として現状の借り入れをすでに延滞しているなら、返済の管理ができていない、返済の意思がないと判断され審査に通過できません。
おまとめローンの利用を検討するときは、本当に返済可能か事前に試算して、無理なく返済できると判断してから申し込みましょう。
計画的返済のために押さえたいおまとめローンのメリットを把握
おまとめローンの契約で計画的に返済するなら、以下のメリットを把握してから申し込みましょう。
- 返済の日が月1回で済む
- 月々の返済額が引き下げられる
- 返済の総額が減らせるケースもある
おまとめローンの活用で、返済日を月1回にまとめられます。
月々の返済額の相談にも応じてもらえ、今より負担を軽減できる可能性が高いです。
返済に追われて生活の余裕を失いつつあった人は、おまとめローンの利用で対処できます。
返済計画次第では返済総額の軽減につながり、家計負担を根本から軽減できる場合も。
おまとめローンのメリットを活かして、段階的に借入残高を圧縮しましょう。
おまとめローンを利用すれば月1回の返済になり負担を軽減できる
おまとめローンを利用すれば、借入件数の分だけある返済日が月1回に集約されます。
例として借り入れをしているのが4件ある以下のケースでは、およそ10日おきに返済日が訪れて、常に返済を意識せざるをえなくなります。
| 返済日 | 返済額 | 返済期日の決め方 | 返済方法 |
|---|---|---|---|
| 5日 | 2,000円 | 毎月 | 口座振替 |
| 10日 | 4,000円 | 35日ごと | ATM |
| 12日 | 8,000円 | 35日ごと | インターネット返済 |
| 25日 | 6,000円 | 毎月 | 口座振替 |
金融機関ごとに返済額が異なる場合も多く、返済管理は複雑です。
口座振替で返済している場合は返済の手間が少なくても、残高不足になっていないかチェックする必要があります。
ATM返済やインターネット返済を利用しているなら、返済期日が訪れるたびに入金の手続きが必要となり、負担は重くなります。
毎月返済型ではなく、35日ごとの返済を選べる金融機関を利用している人は、ATM返済やインターネット返済を選択している場合も。
35日ごとの返済は前回返済した日の35日後を次の返済日に設定する方式で、月ごとに日付が変動します。
余裕がないときに返済間隔を空けたい場合には便利ですが、毎月返済日が変動するので返済の管理は煩雑になります。
おまとめローンで借り入れを全件一本化できれば、返済日は月1回だけになり、「常に返済に追われている気がする」といった悩みを抱える人の負担軽減も可能です。
複数の借り入れの返済管理が複雑で悩んでいる、返済の管理をしやすい状態を目指したいといったときは、おまとめローンを役立てましょう。
月々の返済額を無理なく払える金額に調整可能
おまとめローンを使えば、月々の返済額を無理なく払える金額に調整できる可能性があります。
例として3件から以下の借り入れをしている人は、月々の返済額の合計は40,000円となります。
| 現在の借入額 | 月々の返済額 |
|---|---|
| 40万円 | 11,000円 |
| 50万円 | 13,000円 |
| 60万円 | 16,000円 |
※利息は除いて試算
おまとめローンでは無理なく返済を進められるよう、月々の返済額や返済回数の相談に応じてもらえます。
40,000円の返済が負担に感じるときは、最長返済額の範囲で低めの返済額の設定もできます。
例として30,000円の返済額に調整してもらえば、50か月(4年2か月)で完済できる計算となり、最長返済額の範囲内に収まる可能性が高いです。
負担になっているのは返済回数だけで、金額面で問題がないなら、「月々40,000円の返済を続けて早期に返し終わりたい」といった対応も可能です。
自分にとって無理のない範囲で月々の返済を続けたいときは、おまとめローンを役立てましょう。
おまとめローンの活用で返済総額が減らせる場合もある
おまとめローンを活用すれば、金利の引き下げにより返済総額を減らせる可能性もあります。
現在の借入状況とおまとめローン適用後の返済例は次の通りです。
| 現在の借入状況 | おまとめローン適用後の返済例 | 軽減できる利息額 |
|---|---|---|
| 年18.0%で3社から50万円 | 年17.8%で50万円 | 3,300円程度 |
| 年18.0%で3社から100万円 | 年15.0%で100万円 | 96,200円程度 |
| 年18.0%で2社から50万円、年15.0%で1社から100万円 | 年14.5%で150万円 | 71,700円程度 |
※返済期間を5年に設定、利息を除外して算出
返済総額は元金と利息額を足した金額で、利息を軽減できれば返済総額も下がる仕組みです。
現在の借入状況によって減らせる利息額は変わりますが、現状と返済期間が同じなら、金利が0.2%下がるだけでも利息負担を減らせます。
今よりも返済総額を下げたいときは、おまとめローンを役立てましょう。
借入総額が100万円以上で1社からの借入額が少額の場合は返済負担を減らしやすい
現状の借入総額が100万円以上で、1社からの借入額が少額ずつの場合は、返済負担を減らしやすいです。
法律によってローンの上限金利が借入残高ごとで定められています。
◯元本の金額が10万円未満のときの上限金利 → 年20%
◯元本の金額が10万円以上から100万円未満のとき上限金利 → 年18%
◯元本の金額が100万円以上のときの上限金利 → 年15%
引用元:5 お借入れの上限金利は、年15%~20%です│日本貸金業協会
たとえば借入額が100万円未満なら年18.0%の金利を適用できますが、借入額が100万円の場合は上限金利が年15.0%です。
3社からそれぞれ少額ずつ借りていて総額100万円なら、それぞれの金融機関で年18.0%の金利が適用できます。
ただしローンをまとめて借入先が1社になれば、元本の金額が100万円を超えるため、金利の上限は15.0%までしか適用されません。
利息軽減効果が大きい可能性のある人は、前向きにおまとめを検討しましょう。
おまとめローンの申込前に押さえておきたいデメリット
おまとめローンには次のようなデメリットもあり、申し込み前に把握しておく必要があります。
- 一般のローンに比べると審査が厳しい傾向にある
- おまとめ後はローンやクレジットカードを使えなくなる場合もある
- 返済計画によっては返済の総額が増加する
おまとめローンは一般のローンより審査が厳しい傾向にあり、誰もが通るわけではありません。
おまとめローンの契約をした後は、ローンやクレジットカードを利用できなくなる場合もあります。
返済計画次第では返済総額が増えるため、事前に返済試算を行って自分に合った返済プランを立てる必要があります。
可能な限り対策できるよう、デメリットも理解した上で申し込みを始めましょう。
おまとめローンは一般のローンよりも審査が厳しい傾向にある
おまとめローンの審査基準は、次の理由で一般のローンよりも厳しくなりがちです。
- 複数から借り入れがある状態で申し込みをしている
- 借入の総額が高くなる
おまとめローンでは複数からの借り入れを一本化する商品のため、申込者はすでに複数の借り入れを抱えている状態です。
複数の借り入れを抱えていると、「すぐ借り入れに頼る癖があり、返済の管理ができないかもしれない」と疑われる要因となり、審査で不利な扱いを受けます。
おまとめが前提となる商品でも、返済能力が低いと判断される事実は変わらず、初めてローンに申し込む場合よりも審査が厳しい傾向です。
現状の借入残高をまとめると、借入総額が大きくなります。
例として年収450万円で10万円だけ借りるのと、150万円借りる場合とでは、150万円借りたほうが返済の難易度は高いでしょう。
ローンの審査では返済できるかチェックしているので、借入総額が大きくなり、返済が困難と判断されるほど審査は厳しくなります。
おまとめローンに申し込む際は、審査落ちの可能性も視野に入れて申込先を決める必要があります。
低金利なおまとめローンほど審査の難易度も高いです。
消費者金融のおまとめローンなら、金利は高いものの柔軟な審査が期待できます。
借入件数が多い人や年収の3分の1以上の借入額がある人は、消費者金融のおまとめローンを検討してみましょう。
おまとめローンは審査時間が長引く可能性もある
おまとめローンは審査が厳しい傾向にあるだけでなく、時間も長引きがちです。
例としてアイフルは、商品ごとの最短審査時間を以下のように案内しています。
| ローンの種類 | 最短審査時間 |
|---|---|
| カードローン | 最短で18分 |
| おまとめローン | 最短で即日 |
カードローンの最短の審査時間は18分と明確な目安が示されているのに対し、おまとめローンの審査時間は最短で即日です。
返済能力や現在の借入状況をしっかり審査するには時間がかかります。
おまとめローンについては審査時間の目安が記載されていない金融機関も多い傾向です。
状況によっては当日中に審査結果が出ないこともあるので、おまとめローンを利用したい場合は今のローンの返済日ぎりぎりではなく余裕をもって申し込みましょう。
借り入れをまとめると以降はローンやクレジットカードが使えなくなるケースもある
以下の場合は、借り入れをまとめるとローンやクレジットカードの使えなくなります。
- おまとめローンの契約時に現在のローンを解約するよう求められる
- クレジットカードのリボ払いもおまとめの範囲に含める
おまとめローンでは契約時に現在利用しているローンの解約を条件とする商品が目立ちます。
おまとめローン自体が追加の融資に対応していない商品なので、解約後は新たな融資を受ける手段がありません。
おまとめローンで返済を重ね、返済力があると見なされる状況であれば、おまとめローン契約後に別のカードローンで融資を受けることもできます。
ただしおまとめローン利用中は返済余力が乏しいと評価されやすく、別の審査を通過しにくい場合も。
おまとめローンの規約で他社からの融資が制限されているケースでは、別の商品への申込み自体が許可されません。
クレジットカードのリボ払いもおまとめの範囲に含めた場合は、クレジットカードの解約が要求されることがあります。
クレジットカードを使えなくなったら支障がある人は、消費者金融などからの借入のみをまとめましょう。
アイフルのおまとめローンを例に挙げると、カードローンやクレジットカードの解約は義務ではありません。
とはいえおまとめ後に追加でお金を借りると返済がより厳しくなるため、どうしても必要なとき以外の借入は避けましょう。
返済計画によってはおまとめ前に比べて総返済額が膨らむ
返済プランの組み方によっては、おまとめ前より総返済額が多くなります。
返済総額が膨らみやすいのは以下のときです。
- おまとめローンで金利の低下幅が小さかった
- 月々の返済額を大幅に引き下げた
おまとめローンの適用金利が高めで、金利の低下幅が限られていた場合は、月々の返済額をわずかに減らしただけで総返済額が増える恐れもあります。
借入総額が80万円の人を例に利息を試算した結果は次のとおりです。
| 条件 | おまとめ前 | おまとめ後 |
|---|---|---|
| 金利(年) | 年18.0% | 年17.8% |
| 借入総額 | 80万円 | 80万円 |
| 月々の返済額 | 21,000円 | 20,000円 |
| 利息額 | 395,800円程度 | 421,300円程度 |
月々の返済額を1,000円引き下げて20,000円返済する返済プランを組むと、利息は25,500円ほど多くなります。
返済額を据え置けば利息額は390,900円程度で、4,900円程度利息を節約できる計算になりました。
おまとめ後の金利が大幅に低くなっても、月々の返済額を大幅に減らすと総返済額が増えます。
| 条件 | おまとめ前 | おまとめ後 |
|---|---|---|
| 金利(年) | 年18.0% | 年14.6% |
| 借入総額 | 80万円 | 80万円 |
| 月々の返済額 | 21,000円 | 15,000円 |
| 利息額 | 395,800円程度 | 494,600円程度 |
返済額の金利が年18.0%から14.6%に低下しているにもかかわらず、利息は98,800円増える試算になります。
おまとめ後に17,000円を返済するなら利息は393,000円で、返済負担を下げつつ利息は増えない返済プランを組めます。
「返済総額は増えてもいいので月々の返済額をできるだけ抑えたい」「利息が膨らまない範囲で支払額を設定したい」といった希望をはっきりさせた上で、自分に合った返済プランを組みましょう。
おまとめローンの審査のポイントと審査を通過する可能性を上げる方法
おまとめローンの審査で確認される項目は次の2つです。
- 返済能力
- 信用情報
おまとめローンはまとまった金額の貸付になりやすいため、返済能力を丁寧に審査されます。
今のローンで滞納がないか信用情報も照会した上で、着実に返済できると判断されたら融資を受けられます。
審査のハードルが高くなりやすいおまとめローンを利用するなら、申込時にすぐ実践できる対策を取り入れましょう。
- 借入総額を確認した上で申し込む
- 申し込みの際に誤りや虚偽の申告を避ける
借入総額を確認できていないと、本当に返済をする意思があるか怪しまれる可能性があります。
不正確な情報や虚偽の申告があると、信頼性が低いとみなされ審査に通りにくい可能性も。
すぐにできる対策も実践して、審査通過の確率を上げましょう。
おまとめローンの審査は返済力の確認が中心となる
おまとめローンの審査は返済力の確認が中心となるので、返済に行き詰まっている状況でも本当に返済が続けられるか確認されます。
おまとめローンを使いたい人は、すでにカードローンや銀行ローンの審査にいくつも通過してきているため、安定収入があると証明されている状況です。
今の借り入れを申し込んだときと職業に変動がなければ、収入面での安定性には支障がありません。
正規雇用から非正規雇用に変わった、転職があったような場合は、収入の安定性が改めて審査されます。
職業に変化がない人なら、おまとめローンの審査の合否を分けるポイントは次のとおりです。
- 年収と比較して借入額が過大でないか
- 雇用形態に対応したおまとめローンに申し込んでいるか
おまとめローンは総量規制の枠外であり、借入額が年収の3分の1を超えていても融資を受けられる商品とはいっても、年収に対して借入額が多すぎると返済は困難になります。
一般的にローンで返済が滞りやすくなるのは、年収に対して35%~40%の借入がある水準とされています。
年収に対して年収の40%超の債務があると、おまとめローンでも審査に通るのは難しいです。
借入残高が多すぎる場合は、しばらく現状の返済を継続し、借入総額が年収の3分の1(33%程度)に近い水準になってから申し込むようにしましょう。
おまとめローンでは雇用形態に条件が設けられている場合もある
おまとめローンの中には雇用形態に条件を設けている商品もあり、パートやアルバイトは利用できないことがあります。
例えば東京スター銀行が提供しているおまとめローン(スターワン乗り換えローン)や、おまとめローンとしても活用できるJCB CARD LOAN FAITHは、非正規雇用の人は貸付の対象になりません。
パートやアルバイトが利用を希望するなら、プロミスのおまとめローンやきらぼし銀行のおまとめローンなど、雇用形態を問わず利用できる借入先を選びましょう。
おまとめローンの審査では信用情報が照会され滞納歴のある人は通過できない
おまとめローンの審査においても、カードローンの審査と同様に信用情報が照会されています。
信用情報は個人の融資履歴をまとめた情報で、過去に長期の滞納や債務整理がある人は審査に落ちます。
すでにローンの契約をしている人は過去の記録には問題ないと判断されるため、現在のローンを滞りなく返済しているかが重要です。
まとめたいローンの支払いに遅れがあると、返済力が不足していると評価され審査に落ちます。
おまとめローンの利用は実現が厳しい場合が多いため、まず審査に申し込んで通らなかったら、現状の返済を継続しましょう。
借入件数が多すぎる人も審査で不利な状況に陥る
信用情報を確認すると現時点の借入件数も確認でき、借入件数が多すぎれば審査で不利な状況に陥る可能性もあります。
信用情報機関の1つとなる「CIC」の調査によると、貸金業者からの借入件数ごとの割合は次のとおりです。
| 借入件数 | 人数 |
|---|---|
| 1件 | 717万人 |
| 2件 | 244万人 |
| 3件 | 102万人 |
| 4件 | 40万人 |
| 5件以上 | 18万人 |
参照:2025年5月度 貸金情報統計概況│株式会社 シー・アイ・シー
大半の人が1件か2件の融資にとどまり、全体の85.6%程度を占める割合となっています。
4件の融資を抱える人は全体の3.6%程度、5件以上の借り入れをしている人は1.6%程度にすぎません。
おまとめローン申込前に4件・5件と多くの借入を抱えていると、借入件数が過多と判断され審査を通過しにくくなります。
審査通過を目指すなら残高が最も少ないローンを先に完済し、借入件数を3件以内に絞りましょう。
保有資金で全額返済できるなら繰り上げ返済し、手元の資金が不足する場合は上限額に余裕のあるカードローンで追加借入する方法もあります。
同じ借入額でも件数が増えると「すぐに借り入れをする」との印象を与え、返済力を懸念されやすいです。
借入の件数を絞ってからおまとめローンに申し込み、審査に通ることを目指しましょう。
おまとめローンの審査申込時に実践しておきたい対策
おまとめローンの審査申込時でも手軽にできる、実践しておきたい対策は次のとおりです。
- 借入総額を事前に把握しておく
- 正しい内容で申し込む
おまとめローンで滞りなく返済を続けるには、「今の借り入れがいくらあるか」「自分は毎月どの程度なら支払っていけるか」を理解しておく必要があります。
申し込みの際に記入した借入総額に誤りがあると、今の借入状況も把握していないなら返済管理が困難だと疑われる恐れもあります。
カードローンの借入額は利用明細やマイページで調べられるので、推測でなく実際の金額を入力しましょう。
おまとめローンの審査に落ちては困ると、わざと借入額を少なく報告する、年収を水増しするような行為も慎まなければなりません。
信用情報や収入証明書を確認すれば、虚偽の申告はすぐに発覚します。
虚偽申告をすると、融資を受けるのに必要な信頼性を失い審査に落ちます。
おまとめローンの審査を通過したいなら、正しい内容を申告して申し込みましょう。
おすすめのおまとめローンに申し込みたい人から聞かれるよくある質問
おすすめのおまとめローンに申し込みたい人から多く届く質問は次のとおりです。
- おまとめローンで借入状況を確認できる書類の提出は必須?
- おまとめローンと借り換えローンは異なる金融商品?
- 600万円の借入があってもおまとめローンの審査を通過できる?
- おまとめローンの審査が不承認だった場合の対処法は?
おまとめローンへの申込みを検討するにあたって、必要書類や商品の種類に疑問を持つ人もいます。
おまとめローンに申し込みたい人は借入残高が高額になっている場合もあり、「600万円のおまとめはできる?」「審査に落ちたらどうすればいい?」といった不安を抱える人も少なくありません。
疑問がある人は申込みの前に疑問を解決して、手間なくおまとめローンを契約しましょう。
おまとめローンでは現在の借入状況を確認できる書類の提出は必須ですか?
おまとめローンで現在の借入状況が分かる書類の書類の提出が必要かどうかは、申込先の金融機関によって異なります。
ドコモ・ファイナンスのおまとめローンを例に挙げると、書類の提出は不要です。
現在の借り入れが分かる書類は利用明細書や契約書類で、申込先金融機関が融資残高を正確に把握する目的で活用します。
契約後利用者の代わりに借入先へ送金する仕組みのおまとめローンでは、必要とされることが多いです。
ドコモ・ファイナンスでは融資を受けた資金を自分で各借入先に返済し、返済完了を証明する書類を提出します。
自分で入金するときも現在の借入状況の分かる書類を手元に準備しておくと、残高を把握しやすくなります。
あらかじめ手元に準備してから申し込みましょう。
おまとめローンと借り換えローンは異なる商品ですか?
おまとめローンと借り換えローンは下記のとおり別々の商品です。
| ローンの種類 | 対象となる借入件数 |
|---|---|
| おまとめローン | 複数 |
| 借り換えローン | 1件のみ |
おまとめローンは複数の債務を抱えているときに、融資をまとめるための金融商品を指します。
借り換えローンは1件だけ融資を受けている人が、別のローンで金利を低く抑えることを目指す手段です。
例えば年18.0%で消費者金融の利用をしている人が、上限金利年14.5%の銀行カードローンに切り替えると、金利を低く抑えられます。
おまとめローンとしての使い方は対象外でも、乗り換えに活用できるカードローンもあります。
例えば楽天銀行スーパーローンやauじぶん銀行カードローンなどでは、1件の融資を受けている人は利用できても、おまとめローンとしての活用はできません。
複数の借入を持つ人にはおまとめローン、1件のみの人は借り換えローンで返済コストを下げましょう。
600万円の借入をしていてもおまとめローンができる見込みはありますか?
600万円の債務を抱えていても、安定した収入と相応の年収があればおまとめローンに成功できる可能性があります。
おまとめローンは総量規制を超える融資も受けられるとはいえ、総量規制の金額を大幅に超えている場合は審査を通過するのが困難です。
600万円の融資残高がある人は、年収が1,800万円前後の水準にあり、現在の返済遅延や過去の長期滞納がなければ審査を通過できる可能性もあります。
年収に対して借入残高が過大であれば、一部の融資だけをまとめる手段も視野に入れましょう。
おまとめローンの審査に通らなかったときおすすめの対策はありますか?
おまとめローンの審査が通らなかった場合は、次のような手段が挙げられます。
- 現在の借入先に問い合わせる
- 収入アップを図る
- 債務整理を検討する
現在のローンの返済が一時的に遅延しそうな場合は、貸付先に連絡しましょう。
1か月程度であれば返済日の調整や、返済の目途が立つまでの期間は一定期間は返済額を減らす対応をしてもらえる場合があります。
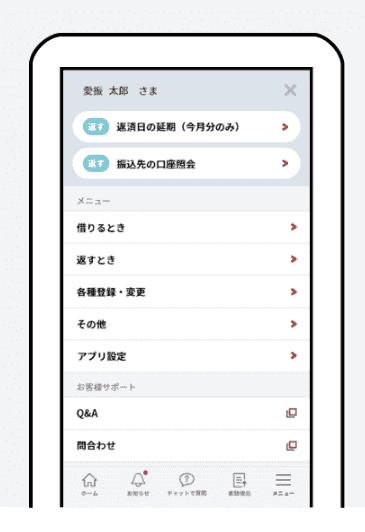
公式アプリや会員ページを提供しているカードローンであれば、アプリや会員ページで返済日の変更手続きが完了するケースも。
例えばアイフルの公式アプリでは返済日が延期できるメニューもあり、電話不要で手続きが完了します。
長期的に返済が厳しいなら、隙間時間を活用したアルバイトや在宅でできるクラウドソーシングに取り組み、収入アップを図る方法も試せます。
クラウドソーシングは専用サイトに登録して案件を受ける形式です。
データ入力やホームページ制作など多彩な業務が揃っており、スキルや希望に応じて自分のペースで続けられる案件を選べます。
仕事に時間を割く余裕がないときは、協議や法的手続きを通じて返済額の減額や免除を目指す、債務整理の活用も視野に入れましょう。
債務整理にはおもに3つの手段があります。
| 債務整理の方法 | 詳細 |
|---|---|
| 任意整理 | 借入先との交渉で将来的な利息カットや返済条件の見直しを行う |
| 個人再生 | 裁判所を通して返済額を大幅にカットしてもらう |
| 自己破産 | 裁判所を通して返済を全額免除してもらう |
任意整理は裁判所を介さずに、弁護士や司法書士に依頼して貸付先と協議し、利息カットや返済条件の改定によって負担を軽くする手続きです。
個人再生と自己破産は裁判所での手続きを経て、借入残高の大幅な減額や全額免除を目指します。
個人再生では自宅や車を手元に残せるケースもありますが、自己破産では一定以上の財産はすべて換金して返済に充てる必要があります。
どの手続きを選ぶか自分で判断するのは難しいため、債務整理を考えているなら弁護士などの専門家に相談しましょう。