お金を借りるときに審査が比較的通りやすい借入先を探している人は少なくありません。
しかし結論から言うと、審査が甘い金融業者や借入先はなく、審査は必ず厳密に行われます。
どのような消費者金融も貸金業法に則って運営しているため、審査が甘いことを謳っている業者は闇金である可能性が高いです。
一方で、お金借りる審査に独自基準を設けている業者もいくつかあります。
お金を借りるときに、審査が不安で即日融資を希望する人は、最短3分とスピーディーに審査が完了する消費者金融が最適。
お金を借りるとき審査に通るか不安な人向けに、通過の可能性を高めるポイントや、審査に落ちてしまった場合のお金を工面する方法についても紹介します。
- アコム:新規利用者への貸付率が高め
- プロミス:審査のスピードが最短3分とNo.1
- SMBCモビット※:独自サービスとの連携が強み
※審査は必ず厳密に行われます
【調査結果】お金借りるときに甘い会社は存在するのか?
審査が甘くてお金を借りられる会社は存在せず、どのサービスに申し込んだとしても必ず審査を受ける必要があります。
ここではお金を借りる際に審査が必須になる理由や、中小消費者金融会社における審査の難易度を解説します。
貸金業者には申込者の返済能力に関する調査が義務付けられている
貸金業法第十三条により、すべての貸金業者には申込者の返済能力を調査する義務があります。
これは債務者が返済能力を超えて借り入れを行い、「多重債務」に陥るのを防ぐために定められている法律です。
一般的に貸金業者は申込者の以下の情報から、返済能力があるかどうかを判断しています。
- 年収
- 職業
- 勤続年数
- 他社からの借り入れ状況
- カードローン・クレジットカード・携帯電話料金などの支払い実績
ただし審査基準は各社ごとに設定されており、内容は一切公表されていません。
「審査内容が甘い」といった表現は、貸金業法第十六条が定める誇大広告に該当するため、使用が禁止されています。
「審査は緩い」「審査なしで借入れが可能」といった内容をアピールをしている業者は、違法営業を行っている「闇金業者」の可能性が高いため、決して利用しないよう注意してください。
一部の中小消費者金融は独自の審査を行っている
どのようなカードローンでも審査は必ず行われていますが、中小消費者金融の中には大手とは異なる独自基準を設けて審査を行っているところもあります。
つまり大手の審査に通らなかった人でも、中小消費者金融では通過する可能性もあるわけです。
大手の消費者金融ではスコアリングシステムによる機械的な審査が主流なので、信用情報に問題がある人は審査に通りにくい可能性が非常に高いです。
例えば過去の延滞を申告せず隠していたとしても、信用情報機関には延滞履歴が残っているため審査の際にバレます。
一方の中小消費者金融では、人の目で審査を行うところもあり、そうした場合は過去の信用情報よりも現在の状況を重視されることがあります。
ただし金利については、中小消費者金融の方が大手に比べると高めです。
金利が高いほど貸し付けた資金を早く回収できるため、金利の高さと引き換えに審査を柔軟に行っているのも中小消費者金融の特徴です。
お金借りるとき審査に通りにくい人の3つの特徴を知って事前に対策
実際、過去にお金を借りるとき審査で落ちたことのある人や、落ちるのではないかと不安を抱えている人は、審査に落ちる原因を知っておくことが重要です。
お金を借りるとき審査に通らない人には、以下3つの特徴があります。
- 過去の支払いで延滞がある
- 収入が少ないあるいは安定していない
- すでに他社から多くの借り入れがある
審査に落ちる原因を知っていれば事前に対策を取れるため、それぞれ詳しく確認していきましょう。
過去に2か月以上の延滞歴がある人は審査時に不利になる可能性がある
これまでクレジットカードや携帯電話料金、キャッシングの返済で延滞歴がある人は、審査の際不利になる可能性があります。
さらに具体的にいうと、2か月または3かヶ月以上の間支払いを延滞している場合は審査に通らない確率が一気に上がるので注意が必要です。
信用取引の支払いに関連する情報は「個人信用情報機関」に記録として残り、長期間延滞が続くと「異動歴」として記録されます。
消費者金融への申し込み時には、審査の一環として信用情報機関の照会が行われるため、過去に延滞の履歴がある人は融資を受けられない可能性があるのです。
ほとんどの消費者金融が、次の信用情報機関に加盟をしています。
異動歴などの記録は、最長5年間保存されています。
自分の信用情報については開示請求をできるため、不安がある人は上記の信用情報機関に問い合わせをしてみましょう。
借入の希望額に対して収入が低いまたは収入が不安定な人は審査が通りにくい
借入希望額に対して収入が低い人や、収入が不安定な人は審査に通りにくい傾向にあります。
消費者金融に申し込める条件に「収入が安定していること」という項目が定められているためです。
収入が少ない状態とは厳密にいうと、借入希望額に対して収入が低い状態を指します。
そのため収入に見合った希望額で申し込めば、アルバイトをしている学生であっても審査に通る可能性は十分あります。
収入が安定しているは、毎月継続して一定の収入が得られている状態のことです。
仮に年収が高くても、毎月安定した収入が入ってこない場合は審査に落ちる可能性があります。
消費者金融が最も避けたいことは、貸したお金が回収できなくなることです。
そのため収入に見合わない金額で借り入れを希望する人や、収入が不安定な人は審査に通らない可能性があります。
すでに他のキャッシング業者から多くの借り入れをしている
他社からすでに多くの借り入れをしている人は、新規でお金を借りたいとき審査に通らない可能性があります。
厳密にいうと現在の年収に対して1/3の金額を借りている人は、総量規制により新たな融資が受けられません。
例えば年収300万円の人が他社からすでに90万円を借りている状況の場合、追加で受けられる融資額は10万円までです。
このとき追加で20万円借りようとして他社の審査を受けたとしても、決して通過することはありません。
なお総量規制となる収入額の1/3を超えていなかったとしても、1/3ギリギリの額までは借りられないこともあります。
審査の際返済能力に不安があると判断された場合には、総量規制の範囲内であっても融資を断られてしまう可能性もあります。
審査に100%通ると謳う会社は闇金などの違法業者の可能性が高い
どれだけ資金繰りに困っていても「審査はなし」「身分証の提示だけでOK」といった甘い言葉をかけてくる会社には絶対に申し込まないようにしましょう。
審査が緩いとアピールしている会社は、違法な運営をしている闇金の可能性が非常に高いためです。
貸金業法第13条において、すべての貸金業者は申込者に対して返済能力を調査しなければならないことが義務付けられています。
そのため法律に則って運営している健全な会社なら必ず審査を行っており、逆にそうした対応がない会社は違法な運営をしているということです。
一度でも違法業者でお金を借りてしまうと脅迫的な取り立てをされる可能性もあり、身の危険を及ぼすかもしれないので決して近づいてはいけません。
お金借りるときに甘い会社を探している人向けのよくある疑問と回答
審査の甘いキャッシングを探している人向けの、よくある疑問に答えていきます。
- 特別甘いカードローン審査を実施している会社はある?
- キャッシング審査では申込者情報について何が見られている?
- 複数のキャッシング業者に対して同時に申し込みをするとどうなる?
- 過去の信用情報が消えるまでにはどのぐらいの時間がかかる?
キャッシングの審査を通過するためには、審査対象となる情報が何かを知ることも重要です。
キャッシング審査の内容を正しく理解して、リスクを最小限に抑えて融資を受けるポイントを解説します。
お金借りるときに甘い消費者金融や審査に通りやすい借入先はある?
結論から伝えると、キャッシングの審査内容が甘い借入先というものは存在しません。
どのようなカードローンも申込者の返済能力を調査して、返済の見込みがある人にだけ貸付を行っています。
審査に通りやすくするコツとしては希望額を少額で申告したり、金利が高い会社に申し込むなどの方法が挙げられます。
しかし既に他社からの借り入れが多い人や、収入が少ない人は審査に通らない可能性が十分あります。
生活に困窮するほど収入が少ない人は、公的融資制度の活用も検討してみましょう。
住民税が非課税世帯の人・障がいのある方がいる世帯の人・65歳以上の高齢者がいる世帯の人については、生活再建費用や引っ越し費用を国から低金利で借りられます。
一例として生活再建のための「生活支援費」を利用すると、単身世帯で原則3か月にわたって月15万円以内の融資が受けられます。
また「住居入居費」を利用すると引っ越し費用として最大40万円を受けとれて、就職や転職が安定するまでの一時的な生活費を借りたい場合は「一時生活再建費」の利用により最大60万円の借入が可能です。
連帯保証人がいれば金利が無料になり、連帯保証人がいない場合でも年1.5%とかなり金利が低いため、選択肢の一つとして知っておきましょう。
参考:生活にお困りで一時的に資金が必要な方へ「生活福祉資金貸付制度」があります。|政府広報オンライン
お金借りるときはどういった情報が見られている?
キャッシング審査の際は、主に以下2点の情報が見られています。
- 申込者の属性に関わる情報
- 申込者の信用に関わる情報
申込者の属性情報とは例えば、職業内容・年齢・収入など申込者に関する情報のことを指し、返済能力の有無を判断するために必要な確認項目です。
申込者の属性情報で特に重要視されるのは年収と他社借入です。
いずれの情報も返済能力に直結する項目であり、同時に総量規制に抵触していないかを確認する大切な基準でもあります。
信用情報とは過去の信用取引記録のことを言い、代表的なものはローンやクレジットカードの申し込み状況や支払い実績です。
また携帯電話料金や分割払いの支払い実績も信用情報に含まれます。
過去の支払いで長期延滞や、代位弁済などの事実があった場合はそれらが異動歴として記録され、審査に通らない要因にもなりかねません。
審査に通過しやすくするためには、属性情報と信用情報のどちらにおいてもキャッシング会社が設けている基準をクリアしている必要があります。
同時に複数の業者に申し込むと審査に落ちる可能性が高まる?
複数のキャッシング業者に対して同時に申し込むと、審査に通らない可能性は高くなります。
複数の会社に同時に申し込んでいる人は「相当お金に困っている」と判断されてしまうためです。
キャッシングへの申し込み記録は信用情報機関に6か月間保存されるため、その期間は複数のキャッシング業者に申し込んだとしても審査に落ちる可能性が高いです。
こうした状態のことを「申し込みブラック」と呼びます。
これから申し込みを検討している人は、自分が最も利用したい会社や、審査に通過する可能性があると判断した会社1社に絞りましょう。
もし現在すでに複数のキャッシング業者に申し込んでしまっている人は、申し込みの記録が消える6か月後のタイミングで再度チャレンジするのがおすすめです。
過去の信用情報が消えるまでどのぐらいかかる?
信用情報が記録されている期間は、信用情報機関によって多少異なります。
一例としては、信用情報機関の1つである「CIC」に記録されている情報および記録される期間を以下の通り表にまとめました。
| 信用情報の項目 | 情報の記録内容 | 情報の保存期間 |
|---|---|---|
| 申込情報 | ローンやクレジットカードなどの新規申込に関する記録 | 照会日より6か月間 |
| クレジット情報 | ローンやクレジットカードなどの契約や支払いに関する情報 | 契約期間中および契約終了後5年以内 |
審査に通らない大きな原因となる「異動歴」についての記録は、クレジット情報に含まれている内容です。
異動歴に関する記録は、完済日から5年が経たないと消えません。
つまり現在完済できていない債務があり、延滞が発生している場合は、完済しない限り記録が長期間残り続けます。
異動歴を消すためにも、現在の借り入れを1日でも早く完済しなければなりません。
お金借りるときに審査に通るか不安な人向けの消費者金融5社を紹介
大手の消費者金融で審査が不安な人向けのカードローンは次の5社です。
| 消費者金融名 | 年金利 | 最短融資時間 | 限度額 | 無利息期間 |
|---|---|---|---|---|
 アコム |
2.4%~17.9% | 最短で20分※ | 1万円~800万円 | 最大で30日間※ |
 プロミス |
2.5%~18.0% | 最短で3分※ | 1万円~800万円 (新規契約時の融資上限額は50万円) |
最大で30日間※ |
 アイフル |
3.0%~18.0% | 最短で14分※ | 1万円~800万円 | 初回契約時は最大で30日間※ |
 レイク |
4.5%~18.0% | Webからの申し込みだと最短15分で融資が可能※ | 1万円~500万 | 365日間無利息※ |
 SMBCモビット※1 |
3.0%~18.0% | 最短で15分※ | 1万円~800万円 | なし |
※1 審査は必ず厳密に行われます
大手消費者金融は銀行系に属している会社が多く、審査基準が明確に定められている傾向にあります。
スコアリングシステムによる審査を導入しているため、年収が低い場合や過去の信用情報に傷がある人は、審査に通りにくい傾向にあります。
一方で大手消費者金融であっても、審査通過率が約50.0%と比較的高いカードローンも多く、通過率の高いところを選んで申し込めば審査に通りやすいのも事実です。
無利息期間を設けていたり電話での在籍確認がなかったりなど、大手消費者金融はサービス内容の充実度が魅力的です。
各社のお金借りるサービスの詳細を見ていきましょう。
アコムは大手消費者金融の中でも新規利用者への貸付率が高め
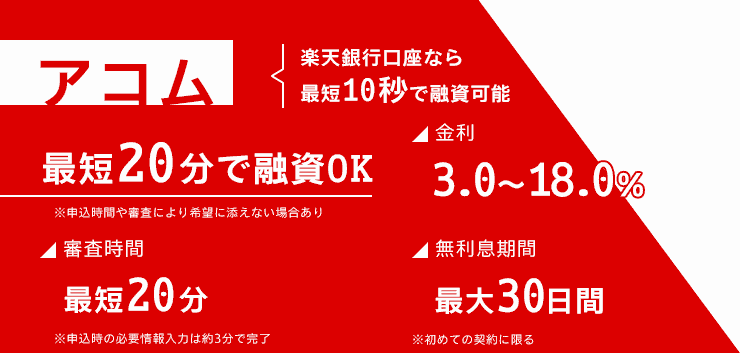
| 項目 | 詳細 |
|---|---|
| 公式サイト | 詳細はこちら |
| 金利 | 2.4%~17.9% |
| 融資時間 | 最短で20分※ |
| 限度額 | 1万円~800万円 |
| 無利息期間 | 最大で30日間※ |
大手消費者金融の中でもアコムは、新規利用者への貸付率が高い傾向にあるのが特徴です。
2026年3月期上期のマンスリーレポートによると、アコムの新規貸付率は39.3%でした。
一方アイフルの同時期データは、おおむね30.0%前半にとどまっています。
アコムの貸付率は39.3%と、申込者の半数以下しか審査に通っていない数値ではありますが、他の大手消費者金融と比べると融資を受けられる可能性は高いと考えられます。
アコムでは新規契約時に30日間の無利息期間が受けられるため、初回の返済負担を抑えられます。
スマホ用アプリもリリースされていて、必要書類の提出や月々の支払い管理などがスマホ上で簡単にできて便利です。
融資にかかる時間は最短で20分と業界内でも最速水準のため、初めてのキャッシング利用を検討している人はアコムに申し込んでみましょう。
プロミスは最大でも金利が18.0%と大手消費者金融の中では比較的低く審査もスピーディ
| 項目 | 詳細 |
|---|---|
| 公式サイト | 詳細を見てみる |
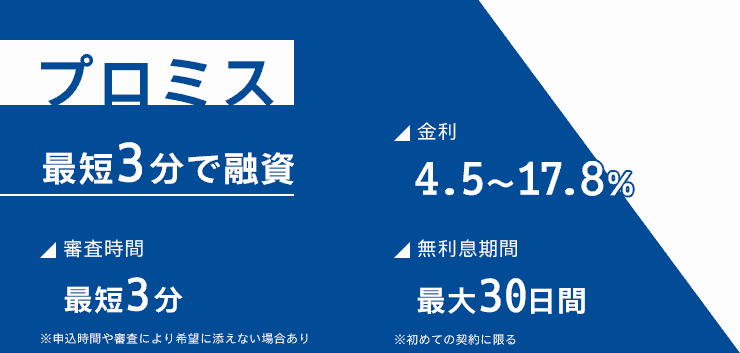
| 金利 | 2.5%~18.0% |
| 融資時間 | 最短で3分※ |
| 限度額 | 1万円~800万円 (新規契約時の融資上限額は50万円) |
| 無利息期間 | 最大で30日間※ |
最大金利が18.0%のプロミスは、大手消費者金融の中でも金利が低い傾向にあります。
審査のスピードも最短3分とスピーディです。
金利をできるだけ抑えたい人やすぐに利用したい人におすすめです。
さらに30日間の無利息期間があり、初回借入日の翌日から適用されるのも魅力です。
「何かあったときに備えてとりあえず契約だけしておきたい」といった場合でも無利息期間を無駄にせずに済みます。
スマホ用のアプリもあり、アプリ内で申し込みから返済までを一貫して手続きできるので便利です。
アプリローンへのログインや月々の返済時にVポイントが貯まるため、借り入れを利用しながらポイ活もできます。
貯まったポイントは1ポイント=1円としてショッピングに使えたり、景品と交換できる特典もあるため、お得に利用したい人はぜひプロミスを検討しましょう。
銀行系に属していないアイフルは独自審査を行っている
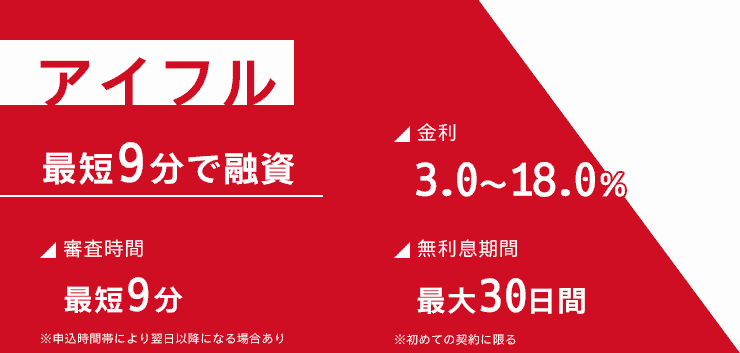
| 項目 | 詳細 |
|---|---|
| 金利 | 3.0%~18.0% |
| 融資時間 | 最短で14分※ |
| 限度額 | 1万円~800万円 |
| 無利息期間 | 初回契約時は最大で30日間※ |
アイフルは銀行系に属さない大手消費者金融で、独自審査を行っているカードローンです。
アイフル独自の審査を採用しているため、過去に銀行系で借り入れがある人でも審査に通過できる可能性があります。
またこれまでアイフルに申し込んだ人のうち、電話による在籍確認が実施された割合は、0.3%にとどまっています。
申込者のプライバシーに対する配慮が徹底されており、周囲に知られることなく安心して利用できます。
スマホアプリのアイコンも着せ替えのアレンジができるため、万が一スマホの画面を見られてもバレる心配がありません。
さらにアプリからの申し込みであれば、カードレス・郵送物なしで利用できます。
最短14分※で融資を受けられるスピーディーな対応で、急な出費時の強い味方です。
2025年5月時点での新規成約率は30.7%と、申込者のおよそ3人に1人が融資を受けられている状況です。
参考:アイフル|月次データ(2026年3月期)
新規契約の場合は、契約日の翌日から最大30日間※の無利息期間が設けられているため、周囲に気づかれずに融資を受けたい人はアイフルに申し込みましょう。
無利息期間が長いレイクはとにかくお金借りるときの金利を節約したい人におすすめ
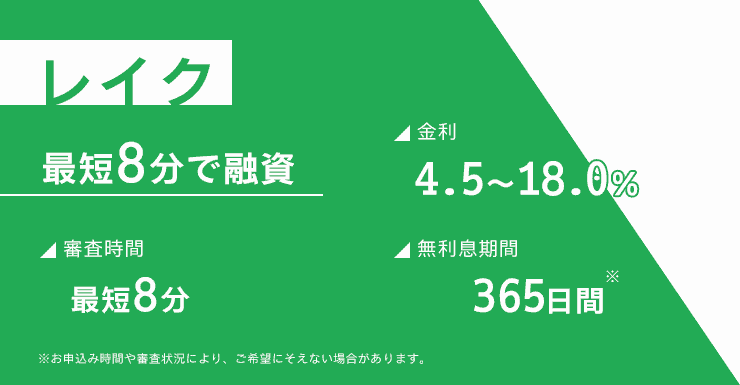
| 項目 | 詳細 |
|---|---|
| 金利 | 4.5%~18.0% |
| 融資時間 | Webからの申し込みは 最短15分での融資が可能※ |
| 限度額 | 1万円~500万 |
| 無利息期間 | 365日間無利息※ |
レイク最大の魅力は、無利息期間が非常に長い点です。
初回契約時にWebから申し込めば、2種類の無利息期間のいずれか一方が適用されます。
- 60日間の無利息※
- 365日間の無利息※
契約額が10万円以内なら60日間※、契約額が50万円以上なら365日間の無利息※が付くため返済の負担を大幅に減らせるでしょう。
50万円以上の契約額で、数十万円を借りたいと思っている人は365日間の無利息※を利用しましょう。
Webからの申し込みだと最短15分の融資※も可能なため、早急にお金が欲しいときでも助けてくれます。
2023年6月のデータによると新規成約率は26.6%と少々低めですが、無利息期間の長さを考慮すると魅力的です。
参考:新生銀行|データブック(2024年3月期第1四半期)
スマホのアプリ上で返済日の管理や増額などの各種申し込み手続きを行えるため、事前にインストールしておいたほうが便利です。
金利を抑えることを重視したい人は、無利息サービスが充実しているレイクを検討しましょう。
SMBCモビットはお金借りるとき独自サービスとの連携に強みをもつ
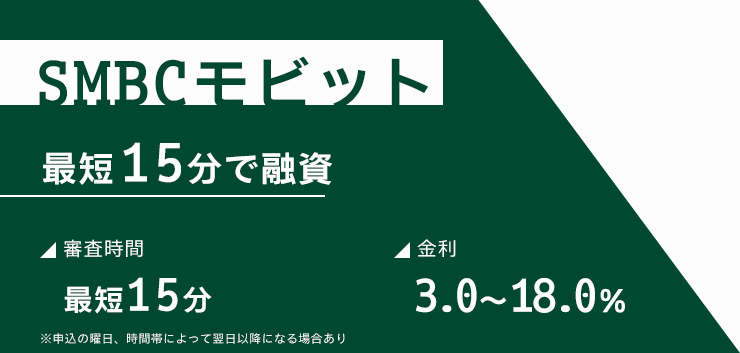
| 項目 | 詳細 |
|---|---|
| 金利 | 3.0%~18.0% |
| 融資時間 | 最短で15分※ |
| 限度額 | 1万円~800万円 |
| 無利息期間 | なし |
SMBCモビットはSMBCグループならではの強みを生かし、多様なサービスとの連携が充実しています。
SMBCグループを利用しているユーザー特典としてうれしいサービスがあります。
- 三井住友銀行ATMの利用手数料が無料
- 三井住友銀行内に設置されたローン契約機※から申し込みが可能
他社にはない独自サービスの一つに、「PayPayマネーチャージ」が挙げられます。
借り入れしたお金をPayPayマネーへチャージして支払いができます。
お店でPayPayのバーコード決済を使いたいときに、直接キャッシングできるのは便利です。
カードレスによる利用も可能で、Vポイント機能が付いたカードも発行できます。
無利息期間は設けられていないものの、他社にはない独自サービスを受けられるのがSMBCモビットの魅力でもあります。
※SMBCモビットの審査は必ず厳密に行われます。
※2026年9月6日以降、ローン契約機での申込およびカードの受取は利用できなくなります。
お金借りるときに独自基準で柔軟に審査を行っている中小消費者金融6社
中小消費者金融の中でも独自の審査により、柔軟な対応を行っている6社を紹介します。
中には無利息期間や融資スピードについても、大手消費者金融並みに高い水準のサービスを誇る会社もあるので、各社ごとの特徴を紹介していきます。
フクホーはお金借りるときに仮審査の結果が最短30分で出るスピード感が魅力

| 項目 | 詳細 |
|---|---|
| 金利 | 7.3%~20.0% |
| 融資時間 | 最短で即日 |
| 限度額 | 5万円~200万円 |
| 無利息期間 | なし |
フクホーの仮審査は、最短30分という早さで結果が出ます。
店舗は大阪市にしかありませんが、インターネットからは全国どこにいても申し込みが可能です。
来店以外の申し込み方法は契約書の記入と返送の手続きが必要ですが、契約書の印刷はコンビニでも対応可能なので、家族に知られたくない人でも安心です。
返済金額を自分で選べるのも魅力の一つと言えます。
すでに他社からの借り入れ実績がある人も無理なく返済プランを立てられるため、資金繰りに余裕がない人でも利用しやすいでしょう。
もちろん繰り上げ返済にも対応しているため、一時的な資金不足を補いたい人にも向いています。
お金借りるときにいつもでは周囲にバレない徹底したプライバシーへの配慮が魅力
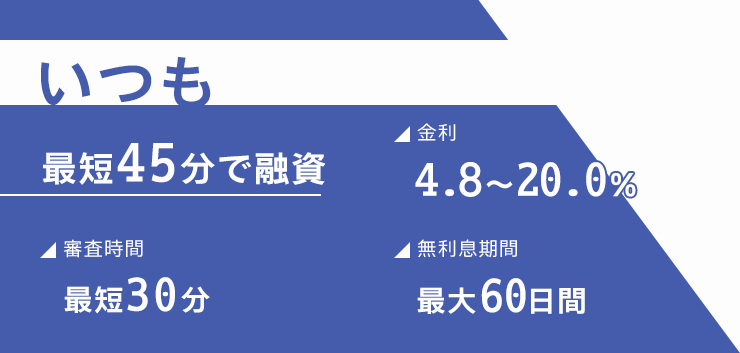
| 項目 | 詳細 |
|---|---|
| 金利 | 4.8%~20.0% |
| 融資時間 | 最短で30分 |
| 限度額 | 1万円~500万円 |
| 無利息期間 | 最大で60日間 |
いつもは利用者が家族や知人に知られないよう、プライバシーへの配慮を徹底している中小の消費者金融です。
申し込み手続きはネットで完結し、郵送物も一切なくカードレスで契約ができます。
会社の在籍確認を行う際も、名刺や社員証の提出で済むケースも多く、原則職場への電話連絡は行われません。
また審査完了までは最短30分、振込までは最短45分と、大手消費者金融と変わらないスピード感が特徴です。
新規かつ60万円以上の契約であれば、最大60日間の無利息期間が適用される点も魅力です。
申込者の多くが他社での借り入れ経験があり、大手の審査に落ちた際に利用する人も多い傾向にあります。
大手の審査に通過しなかった人も、諦めずにいつもを利用してみましょう。
セントラルは無利息期間が30日間と大手並みで当日融資にも対応

| 項目 | 詳細 |
|---|---|
| 金利 | 4.8%~18.0% |
| 融資時間 | 最短で即日 |
| 限度額 | 1万円~300万円 |
| 無利息期間 | 最大で30日間 |
1973年創業の老舗消費者金融セントラルは、新規契約者を対象に30日間の無利息期間を設けています。
無利息期間30日間とは大手並みの水準なので、大手の審査に通らなかった人にもおすすめです。
契約すると発行される「Cカード」があれば、セントラルのATMや全国のセブン銀行ATMで利用できます。
セントラルの店舗は首都圏をはじめ、大阪や中国・四国地方を中心に展開しており、ATMは手数料無料で利用できるのも強みです。
女性スタッフが対応してくれる女性向けカードローン「マイレディス」のサービスも用意されているので、初めてお金を借りる女性でも安心して利用できます。
さらに平日14時までの申し込みで、最短即日の融資が受けられます。
インターネットから申し込みが可能なので、すぐにお金が必要な人にもおすすめです。
ベルーナノーティスはお金を借りるときに何度でも無利息期間を利用できる点が魅力

| 項目 | 詳細 |
|---|---|
| 金利 | 4.5%~18.0% |
| 融資時間 | 最短で24時間以内 |
| 限度額 | 1万円~300万円 |
| 無利息期間 | 14日間 |
ベルーナノーティスの大きな特徴は、14日間の無利息期間が何度でも利用できる点です。
次の条件に該当する人は、無利息期間が何度でも利用できます。
- 初めてベルーナノーティスの借り入れを利用する人
- 完済後、前回利用の無利息期間から3か月が経過している人
無利息期間を何度も利用できるのは、資金に余裕がない人にとってメリットの大きいサービスと言えます。
初回無利息期間の適用が開始されるのは借入日からなので、とりあえず契約だけしておいたとしても無駄にはなりません。
ベルーナノーティスのもう一つの特徴は、利用者の多くが女性という点。
専業主婦への融資も柔軟に行っており(※配偶者の同意が必要)、カードローンに抵抗のある人でも利用しやすいキャッシングです。
審査完了までは最短30分とスピーディーで、24時間以内の融資も対応可能なので、急いで資金を用意したい人でも安心です。
「配偶者貸付」とはどういう制度?
収入がない専業主婦でもお金を借りられる制度のこと。
配偶者貸付では、配偶者の同意が必須で、借入できる上限額は配偶者の年収の1/3までです。
スピード感が特徴のアローは審査が最短45分で即日振込にも対応

| 項目 | 詳細 |
|---|---|
| 金利 | 15.0%~19.94% |
| 融資時間 | 最短で即日 |
| 限度額 | 200万円 |
| 無利息期間 | なし |
アローは審査完了までが最短45分と早く、即日振込にも対応している消費者金融で、スピード感が大きな特徴の消費者金融です。
専用アプリもリリースされており、アプリ上で申し込みが完結し、郵送でのやりとりをすることなく契約ができます。
中小消費者金融でアプリを提供している会社は少ないため、他社よりも使いやすい点が魅力です。
職場への在籍確認も行われていないため、周囲にバレたくない人でも安心して利用ができます。
ただしアローを利用する際は、健康保険への加入や勤続年数11か月以上などいくつかの条件を満たさなければなりません。
働き始めて間もない人は申し込めませんが、審査時は現在の収入状況を重視しているので、無理のない範囲での借り入れが可能とも言えます。
過去に延滞や債務整理で信用情報に傷がある人も、直近の状況に問題がなければ申し込んでみましょう。
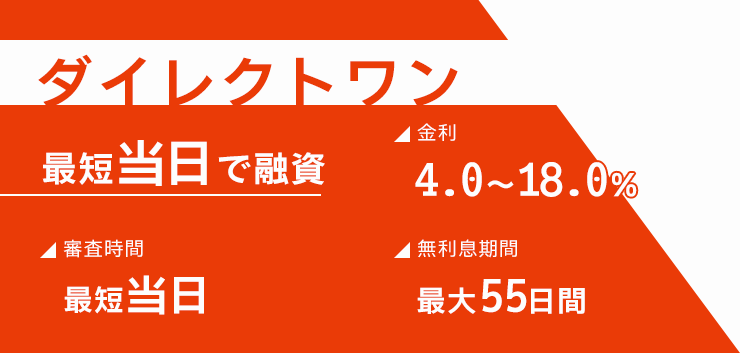
無利息期間が最大55日間のダイレクトワンは大手にも引けを取らないサービスが魅力
| 項目 | 詳細 |
|---|---|
| 金利 | 4.9%~18.0% |
| 融資時間 | 最短で当日(店舗で契約する場合に限る) |
| 限度額 | 1万円~300万円 |
| 無利息期間 | 最大で55日間 |
ダイレクトワンでは最大55日間の無利息期間があり、大手にも引けを取らないサービス内容が魅力です。
無利息期間は初回の借入日から開始となるため、損が発生しないのもうれしいポイントです。
東京都・神奈川県・東海地方の店舗で申し込めば、最短30分でカードを受け取れます。
インターネットからの申し込みも可能ですが、その場合カードが届くまでは利用できないため、即日の借り入れを利用したい人には不向きと言えます。
電話による申し込みだと、申し込み後に店舗へ行けば最短当日での融資も可能です。
商品ラインナップが充実しており、女性専用ローンをはじめ、自営業者向けローンや教育ローンなども取り扱っています。
資金用途が明確な場合は、目的のローンに申し込む際にしっかりと事情を話すことで、審査の対応が柔軟になる可能性もあります。
フタバは他社借り入れがあるため申し込みを躊躇している人でも安心して利用できる

| 項目 | 詳細 |
|---|---|
| 金利 | 14.959%~19.945% |
| 融資時間 | 最短で即日 |
| 限度額 | 1万円~50万円 |
| 無利息期間 | 30日間 |
フタバは、他社からの借り入れがあっても4社までであれば申し込める点が大きな特徴です。
一般的な消費者金融では、他社借り入れの許容範囲を2社までとしている会社が多いです。
そのため4社まで他社借り入れが可能なフタバなら、他社からの借り入れが原因で申し込みを躊躇している人でも安心して利用できます。
無利息期間も30日間と大手と同水準のサービス内容を提供しており、大手の審査に通らなかった人でも利息を抑えて借りられるチャンスです。
さらに、フタバは女性へのサポートが充実している点も特徴です。
レディースキャッシング専用のページを設けており、初めての利用で不安を抱えている女性でも安心して利用できるように配慮されています。
平日16時までに審査が完了となれば、最短即日の振り込みも利用できるので急いでいる人は今すぐ申し込みをしましょう。
対面による審査を行うエイワは数字だけでは分からない人柄を重視した審査内容が特徴

| 項目 | 詳細 |
|---|---|
| 金利 | 17.9507%~19.9436% |
| 融資時間 | 最短で即日 |
| 限度額 | 1万円~50万円 |
| 無利息期間 | なし |
エイワの大きな特徴は、対面による人柄重視の審査が行われる点です。
昨今は無人契約機による申し込みやWeb完結が当たり前になっている時代です。
そのような中エイワでは直接的な対話を通じて、表面上の数字だけでは分からない申込者の人柄を重視した審査を行っています。
審査に不安を抱えている人も、返済する意志や見込みに加え、資金が必要な事情などをきちんとアピールすることで審査に通る可能性が高まります。
申し込み方法はWebからも可能で、仮審査通過後に最寄り店舗の担当者から電話があり、対面審査の日程を決める流れです。
対面審査は申し込んだ当日でも対応しているため、急いで利用したい人は午前中には申し込みを済ませましょう。
在籍確認については申込者自身が職場に連絡するという、独特な方法を採用しているのも特徴の一つです。
本人が直接連絡するためローンの審査だとバレにくく、周囲に知られたくない人でも安心です。
本記事のはじめに解説したとおり「審査が甘いキャッシング」はありません。
もし仮に「誰でも融資できます」「審査通過率は100%」と謳っている業者がいたとすると、それは100%違法業者なので決して申し込みをしないでください。
前提として、上記のような言葉を用いて集客する行為は、貸金業法第16条の誇大広告の禁止に該当する違反行為とみなされます。
不安のある人でもお金借りるとき審査に通過しやすくなるためのポイント
審査に不安のある人でも融資を受けられるようにするポイントとして、以下の点を押さえておきましょう。
- 審査に通りやすい借入先を選ぶ
- 同時に複数の会社へ申し込みをしない
- 借入の希望金額は少なめで申請する
- 可能な限り他社からの借り入れは返済しておく
審査に不安がある人でも、これから紹介するいくつかのポイントを押さえれば、審査通過の可能性を上げられます。
自分で工夫すれば実践できる内容ばかりなので、ぜひ一度試してください。
お金借りる際は審査に通りやすい会社を選択する
お金を借りる際に審査が甘い会社はありませんが、審査に通る可能性が高い会社を見つける方法はいくつかあります。
審査に通る可能性を少しでも上げたい人は、次のポイントをチェックしましょう。
- 公開されている各社の新規成約率を確認する
- 銀行ではなく消費者金融を利用する
- 電話での在籍確認がない会社に申し込む
審査通過率が高い会社は、それだけ融資に対して前向きであると判断できます。
銀行カードローンと比べると消費者金融の方が上限金利は高いですが、その分リスクヘッジができているため審査が柔軟に行われる傾向にあります。
在籍確認に電話以外の方法を採用している会社のほうが、審査はよりスムーズに行われるでしょう。
各消費者金融が公開している新規成約率をチェックする
審査に通る可能性が高い消費者金融を見極めるには、新規成約率を事前に確認しましょう。
成約率が高いからと言って必ずしも審査に通るとは限りませんが、通過の可能性が高い会社を選ぶ際の一つの参考指標にはなります。
プロミス・アコム・アイフル・レイクの大手消費者金融4社では新規成約率が公開されているので、2025年6月時点での各社の最新データを紹介します。
| 消費者金融 | 新規成約率 |
|---|---|
| アコム | 39.9%(2026年5月時点) |
| アイフル | 30.7%(2026年3月時点) |
| レイク | 26.6%(2023年6月時点) |
参考:アコム|マンスリーレポート(2026年3月期上期)
アイフル|月次データ(2026年3月期)
新生銀行|データブック(2024年3月期第1四半期)
上記のデータから、直近ではアコムの新規成約率が高いと判断できます。
特定のにこだわりがない人は、アコムに申し込めば融資を受けられる可能性が高いと期待できます。
新規成約率は月ごとに変動するため、アコムが常にトップとは限りません。
新規成約率を参考指標とする場合は、各社の最新の月次データも合わせて確認しましょう。
ただし、どの消費者会社でも審査に通っている人は全体の半分以下にとどまっています。
データから分析しても、お金を借りる際の審査が決して甘くないということが分かります。
消費者金融は上限金利が高い代わりに審査が柔軟
消費者金融は上限金利が高い分、銀行カードローンに比べて審査が柔軟に行われることが期待できます。
金利を高めに設定することで貸し倒れのリスクを抑えられるため、柔軟な融資が行われやすくなります。
一方の銀行カードローンは金利の低さは魅力ですが、より確実に返済できる人だけに絞って融資が行われます。
つまり金利と審査の難易度には関係があり、上限金利が高い消費者金融ほど審査が柔軟だと判断できるわけです。
消費者金融の中でも特に大手の場合は、上限金利が18.0%で中小の場合は19.0~20.0%に設定されているところもあります。
同じ消費者金融に申し込んだとしても、中小消費者金融の方が比較的審査に通りやすいと言えるでしょう。
書類による在籍確認を採用している会社を選ぶ
より確実に審査を通過したい人は、電話連絡による在籍確認がない会社を選択しましょう。
在籍確認に失敗すると、最悪の場合は審査に落ちてしまう可能性があるためです。
電話連絡での在籍確認で失敗するケースとして、次のパターンが挙げられます。
- 電話を受けた職場の人が「業務に関係のない個人的な連絡は受け付けていない」「個人情報なので答えられない」という回答をした
- 電話を受けた人が申込者のことを知らず「そのような人はこの職場にはいない」と伝えた
1つ目のパターンは会社の個人情報保護方針により、申込者が在籍しているか確認できない場合です。
在籍確認は個人名で電話をかけるため、業務に関係のない私用の電話連絡だと判断されて取り次いでもらえない可能性もあります。
2つ目のパターンは大規模な会社に勤務していたり、申込者の雇用形態が派遣社員だったりと、電話に対応した人が申込者のことを認識していない場合です。
こうした事態を防ぐためにも、源泉徴収票や資格確認書などの書類による在籍確認が行われる会社に申し込みましょう。
大手消費者金融では書類による在籍確認を原則としており、中小消費者金融ではアローやいつもが書類による在籍確認に対応しています。
複数の業者への同時申込は避ける
審査に通る可能性を少しでも上げるためには、複数の会社に同時に申し込むのは避けましょう。
申し込みをしたという事実も信用情報機関に記録されていて、他社もその履歴を確認できるためです。
短期間で複数の消費者金融に申し込んでいると分かると、資金繰りが厳しいと判断されて、審査に落ちる原因にもなりかねません。
また複数社から同時に融資を受けられると総量規制に抵触する可能性もあるため、簡単に審査を通過させるわけにはいかなくなります。
キャッシングの申込履歴が信用情報機関に記録として残されている期間は6か月間です。
今後真にお金が必要になった際に、短期間で何度も申し込みを繰り返している記録があったら審査で不利になるため、できる限り会社は絞って申し込みましょう。
借入希望額は必要最低限の金額で申し込むことが重要
借入希望額は必要最低限に抑えた金額で申し込むことも重要です。
借入希望額が多いと年収の1/3を超えてしまい、総量規制に抵触し審査に通らない可能性が高まるためです。
また50万円を超える借入希望金額を申し込む場合は、収入の証明ができる書類の提出を求められます。
これは希望金額が高額になるに連れて、より慎重に審査が行われるためです。
一度審査に通ったあとで、増額手続きを行うことも可能です。
初回は5~10万円程度の少額で申し込み、あとから増額審査を受けたほうが借り入れの目的を達成しやすいでしょう。
他社で借り入れ実績がある人は可能な限り返済をしておく
他社からの借り入れ実績がある人は、可能な限り返済しておくのも重要です。
総量規制対策としてはもちろんのこと、返済の意思があるというアピールポイントにもなります。
もし支払いの延滞があるなら、早めに解消しておきましょう。
延滞の記録があると、審査に通る可能性はほとんどありません。
ちなみに申込時に「他社での借入は無い」とウソの申告をしたとしても、信用情報機関で照会が行われるため確実にバレます。
虚偽の申告をすると消費者金融からの心象が悪くなり、審査に落ちる要因となるため正直に伝えましょう。
審査に落ちた場合でも利用できる可能性がある借入方法
キャッシングの審査に落ちてしまうと、資金調達で困ってしまうでしょう。
次の2つの方法なら、キャッシング審査に通らなかった人でも利用できる可能性があります。
- 質屋の活用
- おまとめローンの活用
2つの方法それぞれの特徴を紹介するので、自分に適した方法を選びましょう。
質屋を利用して品物を担保にお金を借りる
質屋というのは、手持ちの貴重品を担保として質に出すことでお金が借りられるサービスのことです。
貴金属やブランド品以外にも、パソコンやゲーム機といったものでもお金が借りられます。
質屋のメリットは質に出した品物を担保とするため、金融機関の審査に通らなかった人でもお金を借りられる点です。
仮にお金を返せなかった際には品物が質屋の所有物となるだけで、取り立てをされたり信用情報機関に記録を残されたりすることはありません。
ただし質屋を利用する際は、次の2点に注意しましょう。
- 査定額に対して7~8割程度の金額しか借りられない
- 金利は月1.0%~5.0%と高い
例えば10万円を借りたい場合だと、査定額が12~15万円程度になる品物を用意する必要があります。
また金利は月利の仕組みになっていて、年利に換算すると消費者金融よりも高くなる可能性がある点に注意が必要です。
質屋でお金を借りる場合は、金利の負担が大きいので長くても数か月以内の完済を目指しましょう。
他社の返済で困っている人にはおまとめローンがおすすめ
返済で困っている人におすすめのおまとめローンとは、複数社からの借り入れを1社にまとめられるローン商品のことを指します。
おまとめローンを活用することにより、現在の返済額や金利の負担を軽減できる可能性があります。
一本化により支払い日や返済額の管理が楽になるため、家計をやりくりしやすくなる点もメリットです。
一方でおまとめローンを利用する際は、以下の3点に注意しましょう。
- おまとめローンの申込時には審査が設けられている
- 追加で借り入れはできない
- 返済が長引いた場合は利息の負担が増える
おまとめローンであってもお金を借りることには変わりないため、通常のキャッシングと同様に審査が行われます。
また返済専用のローンなので、追加での借り入れはできません。
おまとめローンの活用で金利負担が減ったとしても、返済が長引けばトータルの利息負担はむしろ増える可能性もあります。
おまとめローンのサービスは現在他社からの返済で苦しんでいる人向けの方法です。